




أموال التأمينات والمعاشات.. «كعكة» التهمها الجميع عدا أصحابها

القانون نص على استثمار 75% منها فى أذون وسندات الخزانة ومطالب بتخفيضها إلى 50%
خلال الأيام الماضية تصاعد الجدل حول أموال التأمينات والمعاشات عقب تصريحات مثيرة أدلى بها وزير المالية الأسبق يوسف بطرس غالي، بأنه لم يكن السبب فى ضياع أموال المعاشات وأنه استثمرها بعائد سنوى 23%.
هذه التصريحات ردت عليها وزيرة التأمينات والشئون الاجتماعية السابقة الدكتورة ميرفت التلاوى وأكدت أنها غير دقيقة، وأن أموال التأمينات تم إهدارها ولم تستثمر بالشكل الأمثل.
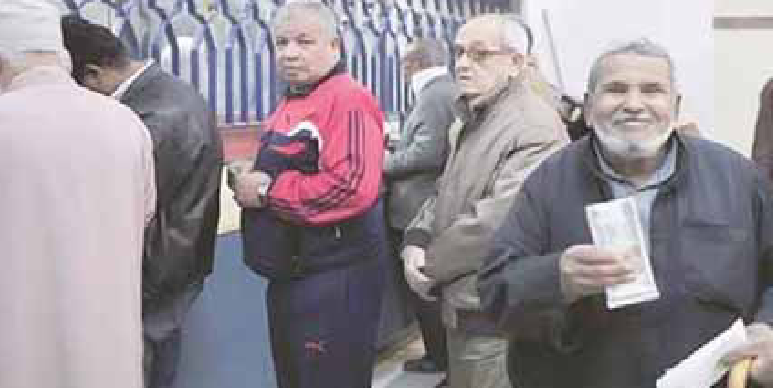
هذا الجدل أعاد ملف منظومة التأمينات والمعاشات إلى الواجهة من جديد، وكيفية استثمار أموال المعاشات الاستثمار الأمثل، خاصة وأن أزمة أصحاب المعاشات مع السيستم الجديد لازالت مستمرة، وهناك آلاف المواطنين لم يصرفوا معاشهم منذ شهر يناير الماضى حتى الآن، فى الوقت الذى يبلغ الحد الأدنى للمعاش 1755 جنيهًا فقط، بينما الحد الأدنى للأجور وصل إلى 8000 جنيه.
ويعتبر أصحاب المعاشات من أكثر الفئات التى تضررت بسبب الأوضاع الاقتصاية الصعبة التى يعيشها المواطن المصرى خلال السنوات الماضية، خاصة وأنهم من أصحاب الدخول الثابتة الذين لا يستطيعون العمل فى وظائف أخرى بعد انتهاء مسيرتهم العملية، ولذلك لابد من استغلال أموال هذه الفئة بشكل جيد يحقق العائد الأمثل منها، ليعود بالنفع على أصحابها فى شكل زيادة المزايا الممنوحة لهم وزيادة قيمة المعاشات.
وينص قانون التأمينات الاجتماعية والمعاشات رقم 148 لسنة 2019 على استثمار نسبة لا تقل عن 75% من احتياطات الأموال فى أذون وسندات الخزانة العامة للدولة، ويجوز تخفيض هذه النسبة باقتراح من رئيس الهيئة باتفاق مع الوزير المختص بالتأمينات الاجتماعية ووزير المالية وفقا للقواعد والإجراءات التى تحددها اللائحة التنفيذية لهذا القانون.
أصل الحكاية
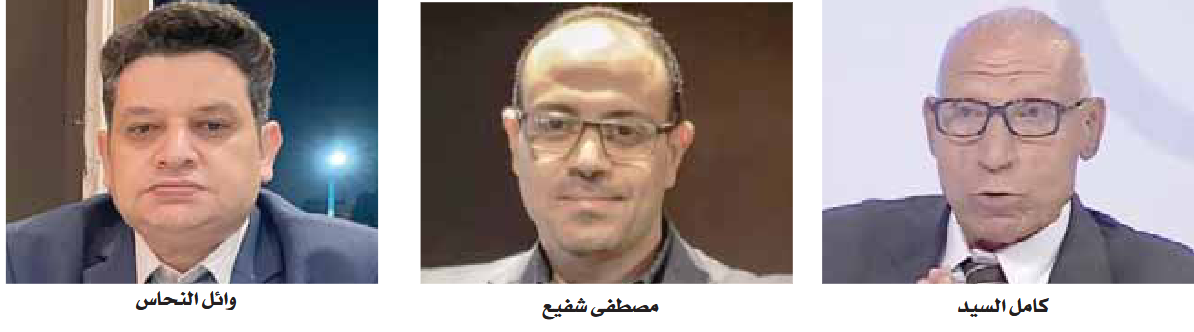
كشف كامل السيد، خبير التأمينات والمعاشات، تفاصيل إهدار أموال المعاشات والتأمينات خلال السنوات الماضية. قائلا إنه عندما انضمت التأمينات الاجتماعية إلى وزارة المالية فى عهد الوزير الأسبق يوسف بطرس غالي، قام الوزير بإصدار قرار عام 2006 بضم إيرادات التأمينات إلى الموازنة العامة للدولة وهذا مخالف لطبيعة هذه الأموال، لأنها ملك للأفراد وليس الدولة.
وأضاف خبير التأمينات والمعاشات، أنه فى البداية ضم غالى 220 مليار جنيه للخزانة العامة ومنح التأمينات صكين غير قابلين للتداول، وبالتالى حرم الهيئة من استثمار هذه الأموال، ثم ضم 165 مليار جنيه من الأموال بدون فوائد.
وتابع، «كما طلب من هيئة التأمينات إيداع 84 مليار جنيه فى بنك الاستثمار القومى التابع لوزارة الاقتصاد وقتها، وهذا البنك لا يمنح فائدة وإنما أعطى الهيئة ورقة تفيد بإيداع هذا المبلغ».
وأشار السيد، إلى أن وزيرة التأمينات السابقة ميرفت التلاوى كشفت فى تصريحات سابقة لها عام 2020 أن يوسف بطرس غالى تمكن من ضم 435 مليار جنيه من أموال التأمينات للخزانة العامة لعلاج عجز الموازنة، كما أن صفوت الشريف وزير الإعلام السابق، استولى على 6 مليارات جنيه من أموال التأمينات لتمويل مدينة الإنتاج الإعلامى ولم يتم تسديدها حتى الآن.
كما أن الدكتور عاطف عبيد رئيس الوزراء الأسبق ضغط على وزيرة التأمينات لإيداع 175 مليار جنيه فى بنك الاستثمار القومى أيضًا حتى تستطيع الدولة تمويل المشروعات التى تنفذها وقتها، والدكتور كمال الجنزورى رئيس الوزراء الأسبق أيضا حصل على 8 مليارات جنيه من أموال التأمينات لصالح مشروع توشكى لم تسدد حتى الآن، وفقا لكامل السيد خبير التأمينات والمعاشات.
وأكد على أنه لابد من الإشادة بخطوة الرئيس عبدالفتاح السيسى الذى طالب بضرورة الحسم ومنع الخلط بين أموال التأمينات والخزانة العامة، ولكن تم التعامل مع هذه الخطوة بشكل غير سليم، لأن الطرف المدين وهو الخزانة العامة هى من قدرت المديونية بـ 898 مليار جنيه سيتم تسديدها على 50 سنة .
ولفت السيد، إلى أن القانون ينص على استثمار 75% من أموال التأمينات فى أدوات الدين الحكومية «أذون وسندات خزانة»، وهذا الأمر يعنى إعادة سيطرة الحكومة على الأموال من جديد، لأن الاستثمار فى أدوات الدين يمنح عائدًا على الورق فقط وليس كسيولة فى الهيئة، كما أن ذلك يحرم الهيئة من استثمار أموالها فى موارد وقطاعات أخرى يمكن أن تمنح عائدًا أعلى.
ونوه خبير التأمينات والمعاشات، بأن العالم كله يستثمر من 40 إلى 50% من أموال التأمينات فى أدوات الدين الثابت، فلماذا تم النص على استثمار 75% فى مصر، ولذلك لابد من تعديل القانون والنص على استثمار الأموال فى أدوات الدين بنسبة 50% فقط، وترك الـ 50% الباقية للهيئة، مدللاً على ذلك بمثال طرح حصة متوقعة من بنك القاهرة فى البورصة لماذا لا تشتريها الهيئة، وهكذا مع باقى الشركات الجيدة .
وأكد السيد، أن زيادة إيرادات وعوائد الهيئة سيسهم فى تحقيق مزايا عديدة أبرزها اتخاذها قرارا بتخفيض الاشتراكات، وزيادة المزايا الممنوحة لأصحاب المعاشات .
الاستثمار الأمثل
خبراء اقتصاديون وماليون أكدوا أن استثمار 75% من الأموال فى أذون وسندات الخزانة يعد نسبة مبالغًا فيها ويجب تخفيضها لتتراوح بين 30 و50%، مع ضرورة تنويع المحفظة الاستثمارية لها واستثمار الـ50% المتبقية فى صناديق الاستثمار المختلفة وزيادة رؤوس أموال الشركات الناجحة، وسوق المال، من أجل تحقيق أعلى العوائد لصالح أصحاب هذه الأموال، وزيادة المزايا الممنوحة لهم.
فى هذا الصدد، قال الخبير الاقتصادي، وائل النحاس، إن أموال التأمينات والمعاشات عندما تم استثمارها فى البورصة خرجت بعدها بعام واحد فقط بخسارة وليس مكسبًا.
وأضاف النحاس، أن المشكلة الأساسية ليست فى أموال التأمينات التى تم استثمارها فى البورصة ولكن فى الأموال التى حصلت عليها وزارة المالية فى عهد يوسف بطرس غالى بموجب صك منحته إلى هيئة التأمينات ولا يعلم أحد الآن قيمة هذه الأموال بشكل دقيق.
وأوضح الخبير الاقتصادي، أن مصير هذه الأموال لغز كبير لا يعلمه أحد وهناك تضارب فى الأرقام ويقال إنها 500 مليار جنيه أو 600 مليار والبعض قال إنها تريليون جنيه.
وذكر النحاس، أن قانون التأمينات يلزم الهيئة باستثمار 75% من أموالها فى أذون وسندات الخزانة، وهذه النسبة كبيرة ولابد من تخفيضها لأن الاستثمار فى أذون الخزانة بالنسبة للتأمينات لا يأتى بعائد حقيقى أو سيولة للهيئة والعائد يكون مجرد أرقام، لأن أصل المبلغ لم يتم رده إلى التأمينات.
ولفت إلى أن هناك مجالات عديدة لاستثمار أموال التأمينات والمعاشات بعيدا عن أذون الخزانة، منها الاستثمار فى الشركات الحكومية التى تحقق عوائد سنويا، بحيث تدخل فيها التأمينات بنسبة أو حصة فى شكل زيادة رؤوس أموال وليس شراء أسهم، مؤكدا أن ذلك يشجع الاقتصاد ويزيد الإنتاج بدلا من استثمارها فى أذون وسندات الخزانة أو البورصة.
وذكر أن العوائد من هذا الاستثمار سيتم استخدامها فى رفع قيمة المعاشات التى يتقاضاها أصحاب المعاشات.
حقوق الناس
أما المحلل المالى والاقتصادي، مصطفى شفيع، فقد أكد على أن أموال التأمينات هى حقوق الناس ولا يصح أن نغامر بها فى الاستثمار بقطاعات عالية المخاطرة.
وقال شفيع، إن سوق المال أو البورصة تمنح عوائد مرتفعة لكن مخاطرها مرتفعة، وبالتالى استثمار أموال التأمينات فى هذا القطاع فقط أمر غير صحيح، ولكن الأفضل هو تنويع المحفظة الاستثمارية، كما ان النص فى القانون على استثمار 75% منها فى أدوات الدين سواء أذون أو سندات خزانة يعد تحوطا زائدا عن اللزوم.
وأضاف المحلل المالى والاقتصادي، أن تنويع المحفظة الاستثمارية هو الخيار الأمثل للاستفادة من أموال التأمينات، ما بين أدوات الدخل الثابت «أذون وسندات الخزانة»، وأدوات سوق النقد «شهادات وودائع بنكية» وسوق المال وصناديق الاستثمار فى الأسهم والذهب والفضة.
وتابع، «من ضمن المجالات أيضًا الدخول مع الشركات كشريك بحصة فى زيادة رأس المال الخاص بهذه الشركة، ولا بد أن تكون من الشركات الناجحة التى تحقق عوائد وأرباح جيدة».
وأشار شفيع، إلى أن إلزام القانون باستثمار 25% من الأموال فى مجالات الاستثمار الأخرى تعتبر نسبة قليلة جدا، ولابد من تعديل القانون لتصبح 30% أذون خزانة وسندات، والباقى يتم توزيعه على البورصة وصناديق الاستثمار وصناديق الذهب وزيادة رؤوس الأموال فى الشركات، مؤكدا أن تنويع المحفظة الاستثمارية هدفه الأساسى حماية الأموال وعدم المخاطرة.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض