




حظر تمويل الذهب يعيد ضبط العلاقة بين الائتمان والادخار

خبراء: حماية المستهلك من التعثر ودعم دور التمويل الاستهلاكى
أثار قرار الهيئة العامة للرقابة المالية بشأن حظر تمويل شراء سبائك الذهب والمشغولات الذهبية من خلال نشاط التمويل الاستهلاكى تساؤلات حول تداعياته على حركة الطلب فى سوق الذهب، وسلوك المستهلكين، وكذلك محافظ شركات التمويل الاستهلاكى.
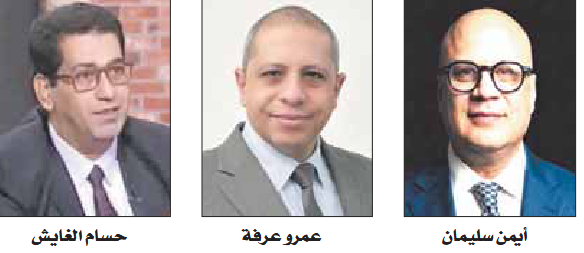
أكد أيمن سليمان، محلل مصرفى، أن قرار الهيئة العامة للرقابة المالية بحظر تمويل شراء سبائك الذهب والمشغولات الذهبية والمعادن الثمينة عبر شركات التمويل الاستهلاكى يمثل خطوة تنظيمية واحترازية تستهدف حماية المستهلك وضبط استخدامات الائتمان.
وأوضح «سليمان» أن شراء أصل متقلب السعر من خلال الاقتراض يضع العميل أمام مخاطر مزدوجة، تتمثل فى تكلفة التمويل من ناحية، واحتمالات تراجع أسعار الذهب من ناحية أخرى، مشيرًا إلى أن التمويل الاستهلاكى يستهدف فى الأساس السلع والخدمات، وليس الأصول الاستثمارية أو الأدوات الادخارية القابلة للتسييل.
وأضاف أن القرار يسهم كذلك فى الحد من ظاهرة «تسييل التمويل»، والتى تتمثل فى شراء الذهب بالتقسيط ثم إعادة بيعه سريعًا للحصول على السيولة النقدية، بما يحول التمويل الاستهلاكى عمليًا إلى اقتراض نقدى مرتفع التكلفة.
وأشار «سليمان» إلى أن القرار قد يؤدى إلى تراجع محدود ومؤقت فى الطلب على الذهب، خاصة الطلب الذى كان يعتمد على الشراء بالتقسيط، بينما لن يختفى الطلب المدعوم بالسيولة والمدخرات الفعلية، وإنما سيصبح أكثر ارتباطًا بالقدرة الشرائية الحقيقية للمستهلك.
ولفت إلى أن حظر التمويل قد يحد من جزء من المضاربات، إلا أن تأثيره على الأسعار المحلية للذهب سيظل محدودًا.
وأوضح «سليمان» أن تأثير القرار على إجمالى المحافظ الائتمانية الشركات سيكون متفاوتًا من شركة لأخرى، خاصة أن التمويل الاستهلاكى يشمل قطاعات أخرى مثل الإلكترونيات والأجهزة الكهربائية والسيارات، مشيرًا إلى أن الشركات قد تعيد توجيه السيولة نحو قطاعات استهلاكية وخدمية أخرى، بما فيها التعليم والصحة.
وأكد أن إعادة توجيه المحافظ قد تسهم فى تحسين جودة الائتمان، من خلال تقليل تعرض شركات التمويل لمخاطر مرتبطة بتقلب قيمة الأصل الممول.
وأشار إلى أن جزءًا من الطلب قد ينتقل إلى قنوات أخرى، من بينها التقسيط عبر بطاقات الائتمان البنكية، والجمعيات المالية، وصناديق الاستثمار فى الذهب.
وأكد الدكتور عمرو عرفة، أستاذ مساعد التمويل والاستثمار، أن قرار حظر تمويل شراء سبائك الذهب والمشغولات الذهبية عبر نشاط التمويل الاستهلاكى يأتى فى إطار ضبط استخدام الائتمان والحد من المخاطر المرتبطة بتمويل أصل استثمارى متغير القيمة.
وأوضح «عرفة» أن الذهب أصبح لدى شريحة كبيرة أداة للادخار وحفظ القيمة وهو ما يجعل تمويله بالاقتراض مختلفًا عن تمويل السلع الاستهلاكية التقليدية.
وأكد «عرفة» أن جوهر القرار لا يتمثل فى تقييد الاستثمار فى الذهب، وإنما فى الفصل بين مخاطر الائتمان ومخاطر السوق، موضحًا أن شركات التمويل تركز فى الأساس على قدرة العميل على السداد وإدارة مخاطر الائتمان، بينما يخضع الذهب لتقلبات الأسعار وتوقعات السوق.
ولفت إلى أن القرار لا يعنى بالضرورة انخفاض أسعار الذهب أو تراجع الطلب عليه بصورة كبيرة، إذ إن الطلب يتأثر بعوامل متعددة، من بينها الدخل والادخار والتضخم وسعر الصرف والأسعار العالمية.
وأكد حسام الغايش، خبير أسواق المال ودراسات الجدوى الاقتصادية، أن القرار يحمل طابعًا وقائيًا وتنظيميًا، ويستهدف الفصل بين التمويل المخصص للاستهلاك والتمويل المستخدم لاقتناء أصول ادخارية واستثمارية.
وأضاف أن القرار قد يسهم فى تحسين جودة محافظ شركات التمويل الاستهلاكى، من خلال تقليص تعرضها لمخاطر مرتبطة بتقلب أسعار الأصل الممول، فضلًا عن مخاطر التعثر، مؤكدًا أن الشركات يمكنها إعادة توجيه السيولة نحو قطاعات أكثر ارتباطًا بالاستهلاك، مثل الأجهزة المنزلية والإلكترونية والسيارات والأثاث والخدمات التعليمية والصحية والسياحية.
ولفت «الغايش» إلى أن القرار لا يتعارض مع مفهوم الشمول المالى، ودوره فى توفير منتجات مالية مناسبة لقدرة العميل واحتياجاته، مع الحد من المخاطر التى قد تهدد استقراره المالى.
وشدد على أهمية متابعة السوق بعد تطبيق القرار، للتأكد من عدم انتقال الطلب إلى قنوات تمويل غير رسمية أو غير منظمة، بما قد يفرغ الهدف الحمائى للقرار من مضمونه.
وأوضح «الغايش» أن القرار يعيد التأكيد على ضرورة استخدام كل أداة تمويلية فى الإطار الذى يتناسب مع طبيعتها، موضحًا أن الذهب يظل أداة للادخار والاستثمار، بينما التمويل الاستهلاكى مخصص فى الأساس لتيسير الحصول على السلع والخدمات، والفصل بين المسارين يحد من المخاطر على المستهلك وشركات التمويل فى الوقت نفسه.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض