الاتجاهات الرئيسية التي تشكل التأمين متناهي الصغر في إفريقيا

يشهد قطاع التأمين متناهي الصغر في أفريقيا تحولات جذرية واعدة تشكل ملامحه المستقبلية، مدفوعة بمزيج من الابتكار التكنولوجي والتطورات التنظيمية والحاجة الملحة إلى تعزيز الصمود الاقتصادي والاجتماعي أمام المخاطر المتزايدة. ومن أبرز هذه الاتجاهات التحول الرقمي السريع، حيث أصبحت تقنيات الهواتف المحمولة والمنصات الرقمية الوسيلة الرئيسية لتوزيع المنتجات وتحصيل الأقساط وتسوية المطالبات، مما يقلل التكاليف التشغيلية بشكل ملحوظ ويوسع نطاق الوصول إلى السكان في المناطق الريفية والنائية.
الاتجاه نحو التأمين البارامتري في الزراعة
انتشار نموذج التأمين البارامتري، خاصة في المنتجات الزراعية والمتعلقة بالمخاطر المناخية، إذ يعتمد على مؤشرات موضوعية مسبقة مثل كمية الأمطار، درجات الحرارة، بيانات الأقمار الصناعية لتقديم تعويضات بشكل تلقائي وسريع عند تجاوز الحد المحدد دون الحاجة إلى تقييم تقليدي للخسائر والأضرار.
ويوفر هذا النهج مزايا كبيرة من حيث السرعة والشفافية وانخفاض التكاليف الإدارية، مما يجعله خيارًا مثاليًا للمزارعين الصغار في مواجهة المخاطر المناخية المتزايدة كالجفاف والفيضانات، ويساهم في تعزيز قدرتهم على الصمود واستمرارية الإنتاج الزراعي.
التوزيع الرقمي
يعتمد التأمين متناهي الصغر في أفريقيا بشكل أساسي على تقنيات الهاتف المحمول والحلول الرقمية المتطورة، التي أحدثت نقلة نوعية في تبسيط الإجراءات وخفض التكاليف بشكل ملحوظ، مما جعل المنتجات التأمينية متاحة وميسرة للفئات الأقل دخلاً.
يشجع هذا النموذج الرقمي الذكي على إدماج سكان المناطق الريفية والنائية، وأصحاب المشروعات الصغيرة ومتناهية الصغر، في المنظومة التأمين، حيث تتيح تطبيقات الهواتف دفع الأقساط عبر الخدمات مثل M-PESA في كينيا، وتسوية المطالبات بسرعة فائقة دون الحاجة إلى زيارة مقر الشركة.، بما يعزز الثقة في القطاع من خلال الشفافية والسرعة في التنفيذ، ويفتح آفاقاً واسعة للتوسع فى التغطية التأمينية، مما يساهم في بناء مرونة اقتصادية حقيقية ودعم التنمية المستدامة في أنحاء القارة.
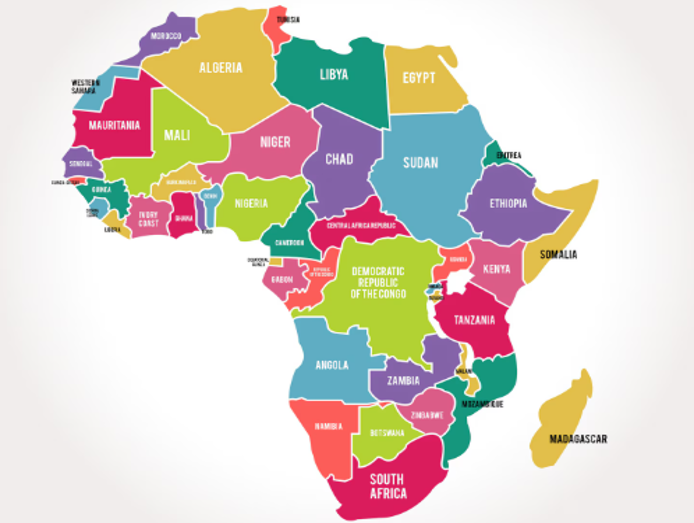
وفى عام 2025، أعلنت احدى الشركات عن تغطيتها لأكثر من 3.5 مليون شخص في غانا وكينيا ونيجيريا وأوغندا، مع سرعة معالجة المطالبات، مما يبرز قدرة منصات التأمين متناهي الصغر على التوسع السريع والفعال حيث يعد ثالث أكثر طرق الدفع شيوعاً لمنتجات التأمين متناهي الصغر في أفريقيا
الشمول المالي وتغطية القطاع غير الرسمي
أصبح التأمين متناهي الصغر تدريجياً أداة رئيسية للشمول المالي، مما يسهل وصول السكان ذوي الدخل المنخفض إلى آليات التغطيات التأمينية للحماية من المخاطر، وبالتالي يُسهم التأمين متناهي الصغر في دمج العاملين في القطاع غير الرسمي، وصغار المزارعين، وأصحاب المشاريع متناهية الصغر. ومن خلال تقديم منتجات منخفضة التكلفة مُصممة خصيصًا لتناسب قدرات الفئات السكانية الضعيفة، حيث يُساعد التأمين متناهي الصغر في تقليص “فجوة الحماية"، أي الفجوة بين المخاطر الفعلية التي يواجها الأفراد ومستويات التغطية المتاحة.
يشهد سوق التأمين متناهى الصغر في أفريقيا ديناميكيات نمو مستدامة، مدفوعة بظهور الحلول الرقمية عبر الهاتف المحمول، وتطوير منتجات مصممة خصيصاً لتلبية احتياجات الفئات السكانية الضعيفة.
يؤكد هذا التطور ظهور قطاع أكثر تنظيماً وجاذبية، لا سيما لشركات التأمين والمستثمرين. ورغم هذا التقدم الملحوظ، لا يزال مستوى انتشار التأمين متناهي الصغر منخفضاً جداً مقارنةً بإمكانيات السوق. علاوة على ذلك، يتعين على السوق التكيف مع الإصلاحات التنظيمية، والتقلبات المناخية، والمخاطر الناشئة، وتزايد التفاوتات الاجتماعية والاقتصادية.
دعم السياسات والإطار التنظيمي
تعمل العديد من الدول الأفريقية على تعزيز أطر التأمين الشامل من خلال تبسيط إجراءات الترخيص، وتسريع الموافقة على المنتجات الجديدة، وإنشاء بيئات تجريبية تنظيمية تُشجع هذه الإصلاحات شركات التأمين وشركات تكنولوجيا التأمين على تطوير حلول تأمينية جديدة يمكن أن يساعد دعم السياسات في توسيع نطاق التأمين متناهي الصغر السوق، مما يعزز مصداقية القطاع ويمهد الطريق لتوسع أوسع وأكثر استدامة للتأمين متناهي الصغر.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض