




«فاطمة» لن تكون آخر الضحايا:
القروض الدوارة.. سيف مسلط على رقاب نساء القرى

«إيمان» اقترضت لشراء عربة «كارو» لزوجها ووالدتها اقترضت لجهاز شقيقتها.. والسجن فى انتظار الجميع
وهبة تواجه حكم بالحبس سنتين بسبب زوجها
شركات بير السلم تستغل حاجة النساء و«الضامن المتضامن» مشكلة بلا حل
خبراء: شركات الإقراض الربوى تنتشر فى القرى والعشوائيات ولابد من مواجهتها
تحولت قضية انتحار سيدة بالإسماعيلية تدعى فاطمة لقضية رأى عام، فالسيدة التى تعمل فى إحدى الجهات المسئولة عن المشروعات الصغيرة انتحرت بسبب القروض التى حصلت عليها لسداد المستحقات المفروضة على بعض العملاء المتعثرين، بعد أن باعت ذهبها وجزءًا من أجهزة منزلها لم تجد الشابة أمامها سوى الانتحار للهروب من الضغوط التى تواجهها.
فاطمة ليست أول سيدة تواجه هذا المصير ولن تكون الأخيرة أيضًا، ففى العديد من القرى تقع الكثير من النساء فريسة لنظام فريد من نوعه يعرف بالقروض الدوارة، تديره شركات تعمل فى الخفاء، بلا رقابة ولا تراخيص، مُستغلة حاجة هؤلاء النساء وجهلهن بطبيعة ما يوقعن عليه من أوراق، وفى مقابل اقتراض مبلغ زهيد لزواج ابنة أو علاج مريض أو مواجهة اعباء الحياة، يجدن أنفسهن مطالبات برد أضعاف هذا المبلغ. ويكون مصيرهن السجن أو الانتحار مثل فاطمة.
الغريب أن هذا النوع من القروض لا يتم بشكل فردى إنما تضمن فيه النساء بعضهن، وفى حالة التعثر يجدن أنفسهن فى زنزانة واحدة، حيث يشترط نظام القرض الجماعى أو الضمانات المتبادلة، أن تُحضر كل من تريد الحصول على قرض، عددًا من السيدات لضمانها، ما يجعلهن جميعًا مسئولات عن سداد القرض وفى حال تخلف إحداهن، تتحمل الأخريات العبء المالى، وينتهى بهن المطاف خلف القضبان.
وما يزيد المشكلة فى الريف هى العادات البالية التى جعلته أرضًا خصبة لمثل هذه الشركات، حيث يلجأ البعض للاقتراض دون حاجة ماسة، بل لإقامة حفل زفاف فخم، أو تجهيز العروس بجهاز مبالغ فيه بهدف «المنظرة»، وبين الجهل والفقر والضغط الاجتماعى تجد الكثيرات أنفسهن معرضات للسجن.
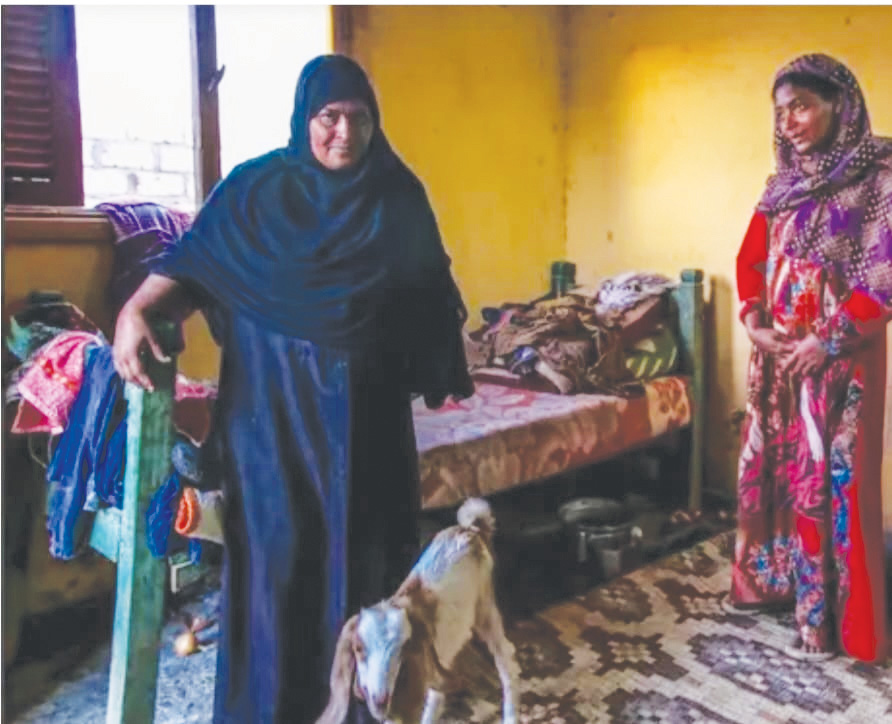
الوفد التقت عددًا من هؤلاء الغارمات بقرى الجيزة اللائى وقعن فى فخ شركات الربا، وقالت إيمان أحمد المقيمة بإحدى قرى الحوامدية، إنها لجأت ووالدتها إلى أحد مكاتب القروض بعدما اشتدت بها الحاجة، حيث كانت ترغب فى مساعدة زوجها على شراء عربة «كارو» ليعمل عليها ويوفر مصدر دخل للأسرة، بينما كانت تقوم والدتها بتجهيز شقيقتها.
وتابعت «روحنا لشركة بتدى قروض، واحنا ماكناش فاهمين التفاصيل كويس» مضونى على شيكات، وأنا حتى ماعرفش الشيكات دى مكتوب فيها كام، ولا كنت فاهمة يعنى إيه اللى يحصل لما أمضى على شيك.
وأوضحت إيمان أنها حصلت على قرض بقيمة 100 ألف جنيه، لكن المبلغ الذى استلمته فعليًا كان 82 ألف فقط، فى حين كان من المفترض أن يتم خصم 6 آلاف جنيه فقط كقسط أخير حسب ما قيل لها لكنها فوجئت بخصم 18 ألف جنيه، واكتشفت لاحقًا أن إجمالى ما يُطلب منها سداده يصل إلى 160 ألف جنيه خلال سنتين، وهو مبلغ يفوق قدرتها بكثير.
وأضافت بأسى «أنا أول مرة أتعامل مع القروض، ومكنتش فاهمة أى حاجة، إحنا كنا محتاجين، وأنا حامل دلوقتى وعلى وش ولادة، ومش عارفة أعمل إيه، بيهددونى بالحبس قالولى إنهم رفعوا قضية بالشيكات، وأنا حتى ماعرفش مضيت على كام، كل اللى كنت عارفاه إنى كنت محتاجة أساعد أهلى».
وقالت هبة فرغلى، إحدى غارمات القرية أيضًا، إنها اضطرت للحصول على قروض من بعض الشركات التى تقدم تسهيلات مالية داخل القرية، وذلك بعدما مرت بضائقة مالية كبيرة.
وأضافت «زوجى خدعنى واستولى على أموال الجمعيات اللى كنت بشارك فيها وبنظمها داخل القرية، «هرب واتجوز واحدة تانية وسبنى لوحدى أواجه الناس أنا المسئولة قدامهم لأن الفلوس كانت معايا» ولما الناس بدأت تطالبنى بحقوقهم، ملقتش قدامى غير إنى ألجأ للقروض عشان أسدد لهم».
وأوضحت أنها حصلت على نحو ثلاثة قروض، أحدها بقيمة 40 ألف جنيه من إحدى الشركات، وكانت تسدد شهريًا ما يقرب من 4400 إلى 4500 جنيه، لكنها لم تتمكن من الاستمرار فى السداد بعد دفع ستة أقساط فقط، ما أدى إلى رفع قضايا ضدها، وصدر حكم بحبسها لمدة عامين.
وتابعت «دلوقتى مش عارفة أعمل إيه، جوزى خد العيال ومراته بتعذبهم وبتضربهم، وابنى الكبير بيتعرض للضرب والإهانة من مرات أبوه، وأنا عاجزة لا أستطيع حمايتهم، علىَ حكم سنتين ومفيش حد بيساعدنى».
فخ مرعب
وفى قرية منيل شيحة بالجيزة، تتكرر نفس القصص المأساوية لنساء لم يجدن أمامهن سوى القروض الصغيرة كطوق نجاة، لكنها سرعان ما تحولت إلى فخ ديون مرعب، وتهديد بالسجن، وفضائح علنية أمام الجيران.
روت سيدة أربعينية، فضلت عدم ذكر اسمها قصتها للوفد قائلة: «كنت عايزة أجهز بنتى، ومعنديش مصدر رزق غير معاش جوزى الله يرحمه، جارتى قالتلى إن فى شركة بتدى قروض بسهولة، روحت، قالولى هاتى كام ست يضمنوكى، وعملت اللى قالوا عليه، وإحنا ماكنّاش فاهمين حاجة خالص وبعد أول شهر اكتشفت إن القسط عالى، ومعرفتش أدفع بدأوا يهددونى بإيصالات الأمانة، وييجوا كل شوية بتوكتوك يزعقوا قدام البيت ويفضحونى وسط الجيران.
وقالت الحاجة مريم، إحدى سيدات القرية «ده بقى منظر معتاد، ستات تروح تاخد قرض، وبعدها تلاقى نفسها مطالبة بدفع أضعاف أضعاف المبلغ، ولو واحدة تأخرت فى الدفع، ييجوا لها لحد البيت، يفضحوها، ويتخانقوا معاها، وفيه ستات بيخافوا يخرجوا من البيت وفيه منهم اللى اتحبست.
الضامن المتضامن
وأوضح محمد السعودى أحد الذين رصدوا تلك الظاهرة بصفته واحدًا من المهتمين بالعمل العام فى قرى البدرشين، أن هذه القضية تعد من القضايا المهمة نظرًا لتأثيرها على الفقراء فى المناطق الريفية.
وأوضح أن أغلب تلك الشركات التى تقترض منها السيدات غير مرخص وتعمل «تحت بير السلم» وحتى بعض الشركات المرخصة تستغل حاجة الناس فعلى سبيل المثال، قد تضطر سيدة للاقتراض من أجل تجهيز ابنتها للزواج أو علاج زوجها المريض، فتُجبر على جمع عشر سيدات معها للحصول على القرض ضمن نظام «الضامن المتضامن».
ولأنها تكون فى أمس الحاجة للقرض بسبب ظروفها القاسية، تلجأ إلى سيدات أخريات غير واعيات بتفاصيل القرض ليوقعن معها، ثم يُفاجأن لاحقًا بأنهن مطالبات بالسداد، ليُصبحن «غارمات».
وأكد أنه لا بد أن يكون هناك تحرك مجتمعى وتوعية حقيقية حتى لايقع المحتاجون فى فخ هذه الشركات، ونحتاج أيضًا إلى دور لبنك ناصر الاجتماعى، إما بإعادة جدولة هذه الديون أو بسدادها عن السيدات، على أن يقمن بالسداد لاحقًا للبنك بفوائد بسيطة كما يمكن مخاطبة البنك الزراعى فى القرى لتوفير بديل آمن للقروض، لأن الشركات الحالية تُحمل الناس فوائد عالية، وتجبرهم على توقيع إيصالات أمانة وشيكات».
وشدد على أن نظام «الضامن المتضامن» فى غاية الخطورة، لأنه يُحمل المسئولية لجميع أعضاء المجموعة فى حال تعثر إحداهن، وغالبًا ما يتم توقيع السيدات دون إدراك كامل للمخاطر، ما يؤدى إلى كوارث اجتماعية واقتصادية.
وطالب السعودى بضرورة مخاطبة المحافظ والمسئولين لمراقبة تلك الشركات التى تفتح مكاتب فى شقق داخل القرى، وتستغل حاجة الناس، ثم تختفى فجأة بعد النصب عليهن، لتظهر فى مكان آخر، وهو ما يشكل تهديدًا حقيقيًا للمجتمع.
العقد شريعة المتعاقدين
والتقطت أطراف الحديث الدكتورة إلهام المهدى المحامية قائلة، إن العقد شريعة المتعاقدين، لكن تلك الشريعة تفترض إرادة حرة، وإدراكًا كاملًا للنتائج فماذا إن كانت الإرادة مغلوبة، والعقل مغيبًا بالجهل أو الحاجة؟
إن الإقراض بفائدة حين يتم عبر جهات غير مرخصة، هو نشاط محظور قانونًا وفقًا لأحكام البنك المركزى وقانون التمويل.
أما استخدام إيصالات الأمانة كأداة تهديد وسجن للغارمات، فهى ممارسة ملتوية، تخرج عن مقاصد التعامل المدنى، لتدخل فى دائرة التعسف والاستغلال، وقد يراها القضاء أحيانًا جريمة نصب إذا ثبت سوء النية.
وتابعت المهدى أن قانون العقوبات الصادر برقم 58 لسنة 1937 والمٌعدل بالقانون رقم 189 لسنة 2020، واجه جريمة الإقراض بالربا الفاحش بعقوبات تصل إلى الحبس عامين، وحسب المادة (339) من القانون رقم 58 لسنة 1937، يعاقب كل من انتهز فرصة ضعف أو هوى نفس شخص واقرضه نقوداً بأى طريقة كانت بفائدة تزيد عن الحد الأقصى المقرر للفوائد الممكن الاتفاق عليها قانوناً، بغرامة لا تزيد على مائتى جنيه.
فإذا ارتكب المقرض جريمة مماثلة للجريمة الأولى فى الخمس سنوات التالية للحكم الأول تكون العقوبة الحبس لمدة لا تتجاوز سنتين وغرامة لا تتجاوز خمسمائة جنيه أو إحدى هاتين العقوبتين.
وكل من اعتاد على إقراض نقود بأى طريقة كانت بفائدة تزيد عن الحد الأقصى للفائدة الممكن الاتفاق عليها قانوناً يعاقب بالعقوبات المقررة بالفقرة السابقة.
لا للسجن
وقدمت المهدى بعض المقترحات التى يجب النظر إليها بعين الاعتبار وأولها: تشريع يرحم الضعفاء إذ يجب أن تُسنّ قوانين تُغلّظ العقوبات على الربا الفاحش، وتُجرّم استغلال الجهلاء فى التوقيع، وتُلزم أى جهة تُقرِض بالحصول على ترخيص وإلا وُصفت نشاطاتها بالإجرامية.
وأضافت: أننا نحتاج إلى حملات فى القرى تحذر الأمهات من أن هذه الورقة قد تكون بوابة إلى السجن لا إلى النجاة، وتعريفها بخطورة «الضامن المتضامن» قبل أن تضع اسمها بجوار من تحب.
وطالبت الميرغنى بتوسيع مظلة القروض الحكومية بدون فوائد ودعم المشروعات الصغيرة. مع ضرورة إنشاء محاكم مختصة للغارمات تستحضر روح القانون لا نصه فقط أو تخصيص دوائر تنظر قضايا الغارمات بمنطق اجتماعى إنسانى.
تعاون على الإثم والعدوان
أكد الشيخ على المطيعى، أحد علماء الأزهر الشريف، أن ظاهرة شركات الإقراض الربوى لم تَعُد مقتصرة على القرى فحسب، بل امتدت إلى المدن، حيث تنشط بشكل كبير فى المناطق العشوائية، مستغلة فقر الناس واحتياجهم.
وأوضح أن هذه الشركات تمنح قروضًا بفوائد ربوية فاحشة دون أى رحمة، وفى حال تعثر المقترض عن السداد يتم الزج به فى السجن.
وأشار «المطيعى» إلى أن هذه الشركات لا تقدم تمويلًا كما تفعل البنوك، بل هى مجموعات تعمل غالبًا من خلال مكاتب صغيرة أو شقق سكنية، حيث تتجمع النساء ويضمن بعضهن البعض للحصول على القرض، ثم يُجبرن على رد المبلغ مضاعفًا.
وذكر أن هناك بعض الحالات تقترض لأسباب غير ضرورية، مثل سيدة اقترضت فقط لإعداد عشاء فى حفل خطبة ابنتها، لكنها عجزت عن السداد لاحقًا مما تسبب فى دمار أسرتها.
وشدد العالم الأزهرى على أن هذا النوع من التعاملات يعد «ربا صريح»، وهو محرم شرعًا سواء على الشركات التى تمنح القروض أو على من يقترض منها، بل وحتى على من يتعاون فى الحصول على هذه القروض، لأنه يدخل تحت باب «التعاون على الإثم والعدوان».
ودعا «المطيعى» إلى تكثيف دور الجمعيات الخيرية فى رعاية هذه الفئات لمنعها من اللجوء إلى القروض الربوية، مشيرًا إلى أن بعض الجمعيات تكتفى بالإعلانات، بينما المطلوب منها تدخل فعلى على الأرض، كما طالب العلماء ووسائل الإعلام وخاصة المرئية منها، بزيادة التوعية حول مخاطر هذه الشركات، لافتًا إلى أن 90% وأن لم يكن 100% من المتعاملين معها لا يقرؤون وإنما يتابعون الإعلام المرئى.
وحذر من أن بعض هذه الشركات تروج لنفسها عبر مواقع التواصل الاجتماعى، وتدير عملياتها من خارج البلاد، حيث يتلقى المقترضون اتصالات من دول أجنبية ومن جنسيات غير مصرية، تطالبهم بالسداد ودعا إلى وقفة جادة من جميع أجهزة الدولة، بما فى ذلك وزارة المالية، والمؤسسات الدينية، ووسائل الإعلام، لمواجهة هذا الخطر الكبير، مؤكدًا أن الحكم الشرعى فى هذا النوع من التعاملات هو التحريم القطعى.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض