بحضور هاني شاكر.. توقيع برتوكول تعاون بين الضرائب ونقابة المهن الموسيقية
وقعت مصلحة الضرائب المصرية برتوكول تعاون مع نقابة المهن الموسيقية بشأن تنظيم قواعد حساب وتحصيل الضرائب المستحقة على أعضاء النقابة المتمثلين في أعضاء شُعب (الغناء - العزف- التأليف الموسيقي والتلحين والتوزيع والقيادة - وغيرها)، وذلك على الخدمات التي يقدمونها باعتبارهم مهنيين، ووقع البروتوكول مختار توفيق، نائب رئيس مصلحة الضرائب، بالنيابة عن رضا عبدالقادر، رئيس المصلحة، والفنان هاني شاكر نقيب الموسيقيين.
اقرأ أيضًا.. في اجتماع مع هاني شاكر.. الضرائب تفتح صفحة جديدة مع الموسيقيين
وأكد رضا عبدالقادر، رئيس مصلحة الضرائب المصرية، أن توقيع هذا البروتوكول يأتي تنفيذًا لتوجيهات وزير المالية، وإيمانًا بمسئولية مصلحة الضرائب المصرية في فتح قنوات اتصال مع التنظيمات وجمعيات رجال الأعمال والمستثمرين كافة للاندماج في كيان واحد يعمل لخدمة الاقتصاد الوطني لدفع عجلة التنمية الاقتصادية والاجتماعية، ومواصلة تحقيق أهداف الضريبة المنشودة كإحدى الركائز المهمة للاقتصاد المصري بما يحقق مزيدًا من الرفاهية والازدهار لمصرنا العزيزة.
وقال "عبدالقادر" أنه حرصًا من المصلحة على حل أى خلافات بشكل ودي فإنه وفقًا لهذا البروتوكول فسوف يتم تشكيل لجنة من مصلحة الضرائب المصرية والنقابة للنظر في أي خلاف قد ينشأ عن تفسير أو تطبيق هذا البروتوكول، هذا فضلًا على القيام ببحث ودراسة المشكلات والشكاوى التي قد تثار من المتعاملين مع أعضاء النقابة الموسيقية والرد على الاستفسارات الضريبية كافة، موضحًا أنه سيتم العمل على حل أي نزاع قد ينشأ بين المصلحة وأحد أعضاء النقابة قبل الشروع في اتخاذ أي إجراءات قانونية ضد أحد أعضاء تلك النقابة.
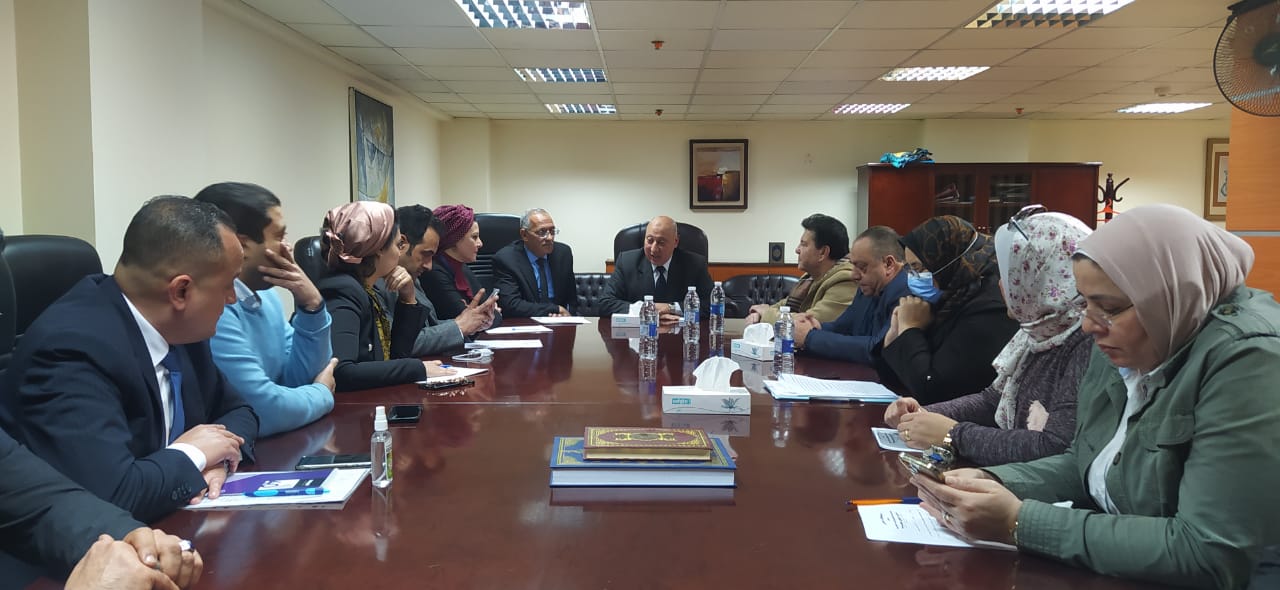
وقال الفنان هاني شاكر، نقيب الموسيقيين، إنه تم توقيع هذا البروتوكول إيمانًا من نقابة المهن الموسيقية بوطنية أعضائها وحرصهم على عدم التخلف عن الالتزام بأحكام قوانين الضرائب، مؤكدًا أن هذا البروتوكول قد وضع نصب عينيه صغار الموسيقيين الذين يمثلون القطاع العريض من الموسيقيين العاملين بنسبة تصل إلى أكثر من 70% منهم، بحيث يقوم هذا البروتوكول بحل المشكلات كافة وإزالة العقبات كافة التي يواجهها أعضاء نقابة المهن الموسيقية، مشيرًا إلى أن نقابة المهن الموسيقية حريصة كل الحرص على صغار الموسيقيين، وتعمل جاهدة أن تحقق ما فيه الصالح لهم، خصوصًا مع الظروف الصعبة التي يمرون بها، وأي عضو في النقابة لديه مشكلة مع الضرائب يتوجه فورًا إلى النقابة التي ستقوم بدورها في التواصل مع مصلحة الضرائب لحل تلك المشكلات بشكل ودي.

وتوجه "هاني شاكر" بالشكر لكل من وزير المالية ورئيس مصلحة الضرائب وقيادات المصلحة على تعاونهم وتفهمهم للمشكلات كافة التي يتعرض لها الموسيقيون وقيامهم بإعداد الدراسات اللازمة لإيجاد حلول لها حتى يدفع كل فرد نصيبه العادل من الضريبة بما يتفق وأحكام القانون، مشيرًا إلى أنه وفقًا لهذا البروتوكول تلتزم النقابة بإمداد المصلحة بالبيانات كافه المتعلقة بأعضاء النقابة المهنيين من خلال قوائم بأسماء أعضائها العاملين والمنتسبين وفقًا للتصنيف الذي تحدده (شعبة الغناء – شعبة العزف – شعبة التأليف الموسيقي والتلحين والتوزيع والقيادة)، وإخطار المصلحة بأي تعديلات تطرأ على هذه البيانات أولًا بأول، موضحًا بالبيانات الآتية (الاسم/ العنوان/ رقم القيد).

وأكد مختار توفيق، نائب رئيس مصلحة الضرائب، أن المصلحة حريصة على مد جسور الثقة والتعاون مع جميع مؤسسات المجتمع المدني عامة، مشيرًا إلى أن الوطن في حاجة إلى تكاتفنا جميعًا في سبيل استيداء حقوق الخزانة العامة للدولة، وفي الوقت نفسه تحقيق العدالة الضريبية ليقوم كل فرد بدفع نصيبه العادل من الضريبة.
وأضاف، أن المصلحة ستقدم كل الدعم والمساعدة لنقابة المهن الموسيقية، وسيتم تقديم التوعية اللازمة بالمستجدات الضريبية كافة، حتى يكون كل أعضاء النقابة ملتزمين ضريبيًا بشكل صحيح، مشيرًا إلى أنه في ضوء أحكام المادة (33) من قانون الضريبة على الدخل الصادر بالقانون رقم 91 لسنة 2005 في شأن تحديد الإيرادات الداخلة في وعاء ضريبة المهن غير التجارية يتم مراعاة التفرقة في المحاسبة الضريبية بين حالتين حالة إمساك دفاتر وسجلات منتظمة، وحالة عدم إمساك دفاتر وسجلات منتظمة.

وأوضح "مختار توفيق" أنه في جميع الأحوال عند المحاسبة عن ضريبة المهن غير التجارية يراعى الإعفاء المقرر للممول بموجب نص البند (5) من المادة (36) من القانون 91 لسنة 2005 وتعديلاته والتي تنص على "صافي إيرادات أصحاب المهن الحرة المقيدين كأعضاء عاملين في نقابات مهنية في مجال تخصصهم، وذلك لمدة ثلاث سنوات من تاريخ مزاولة المهن الحرة وبحد أقصى خمسون ألف جنيه سنويًا، ولا يلزمون بالضريبة، إلا اعتبارًا من أول الشهر التالي لانقضاء مدة الإعفاء مضافًا إليها مدة التمرين التي يتطلبها قانون مزاولة المهنة، وفترات أداء الخدمة العامة أو التجنيد أو الاستدعاء للاحتياط إذا كانت تالية لتاريخ بدء مزاولة المهنة، وتخفض المدة المقررة للإعفاء إلى سنة واحدة لمن يزاول المهنة لأول مرة إذا كان قد مضى على تخرجه أكثر من خمسة عشر عامًا، مضيفًا أنه يراعى تطبيق نص المادة (47) مكرر من اللائحة التنفيذية الصادرة بموجب قرار وزير المالية رقم ٩١ لسنة ٢٠٠٥ وتعديلاتها عند تجاوز الحد الأقصى للإعفاء "إذا تجاوز صافي الإيرادات

وأكد صلاح يوسف مستشار رئيس مصلحة الضرائب المصرية، أنه وفقًا لهذا البروتوكول يلتزم المهنيون التابعون للنقابة باستصدار بطاقة ضريبية والتسجيل بالضريبة على القيمة المضافة باعتبارهم مؤدي خدمات مهنية، كما يتعين عليهم تقديم الإقرار الضريبي السنوي، والإقرارات الشهرية عن الشهر الذي تمت فيه تأدية الخدمة، وذلك وفقاً لما نص عليه قانون الإجراءات الضريبية الموحد الصادر بالقانون رقم 206 لسنة 2020 ، موضحًا أن إيرادات النشاط المهني الناتج عن الأعمال الفنية تتمثل في المبالغ التي يحصل عليها أعضاء النقابة.
وأوضح أن بنود الإيرادات يتم تحديدها كالآتي المبالغ كافة التي يحصل عليها عضو النقابة نظير إحياء الحفلات العامة أو الخاصة أو المهرجانات، سواء في الفنادق، النوادي والمحال وغيرها، وكذلك المبالغ كافة التي يحصل عليها عضو النقابة من القنوات ودور الإذاعات والمنصات الإلكترونية المختلفة، وأيضًا أي أتعاب نتيجة التعاقد مع أي جهة على حق الأداء أو الظهور بالقنوات التلفزيونية.

وقال محمد كشك، معاون رئيس مصلحة الضرائب، إنه في إطار حرص مصلحة الضرائب المصرية على مد جسور الثقة مع مختلف مؤسسات المجتمع المدني، خصوصًا النقابات المهنية، صدر قرار رئيس مصلحة الضرائب المصرية بتشكيل لجنة تتولى إبرام بروتوكولات تعاون بين المصلحة والنقابات المهنية وجمعيات النقل لتنظيم تحصيل الضرائب المستحقة ونشر ثقافة الالتزام الضريبي بين أعضاء النقابات والجمعيات المختلفة، موضحًا أن المصلحة تلتزم بدراسة المقترحات التي تساعد في تحسين أداء العمل في مجال الضريبة عن الخدمات المهنية التي يمارسها أعضاء النقابة.
وأوضح "كشك"، أنه بموجب قانون الضريبة على القيمة المضافة أصبح أعضاء النقابة ملزمون بتحصيل وتوريد ضريبة الجدول المستحقة عن الخدمات المؤداه بمعرفتهم بفئة 10% من القيمة المدفوعة فعلًا (باعتبارهم من مؤدي الخدمات المهنية)، ويجوز لهم الاكتفاء بتقديم الإقرار عن الشهر الذي تم فيه تأدية الخدمة إذا ما اقترن بواقعة سداد مقابل تأدية الخدمة في الفترة ذاتها دون الحاجة إلى تقديم إقرار شهري، شريطة أن يتقدم بطلب إلى المصلحة للحصول على الموافقة بذلك شريطة حصول عضو النقابة على كامل مستحقاته خلال ذات الشهر، وذلك وفقًا لتعليمات المصلحة رقم 274 لسنة 2021 .
وأضاف، أنه في حالة أداء الموسيقيين ضمن الفرق الموسيقية المصاحبة لأداء الفنان فإنهم يعتبرون مسددين لضريبة الجدول عن الأعمال ذاتها متى قام الفنان بالإقرار عن الضريبة عن القيمة المدفوعة (شاملة أتعابه وأتعاب الفرقة المصاحبة له)، ويتم تحديد أسماء الفرقة المصاحبة وإعطائهم شهادة تفيد بسداد الضريبة بمعرفة الفنان المؤدي للعمل بما لا يخل باستحقاق ضريبة الجدول عن الإيراد المتحصل عليه لأعضاء النقابة حال أدائهم أعمالًا منفردة، فإنهم ملزمون بتحصيل ضريبة الجدول المستحقة من الفنان وتوريدها للمصلحة.
أما في حالة وجود عقود بين جهات الإنتاج أو المتعهدون المرخص لهم من النقابة بالتعاقد مع أعضاء النقابة تكون هي أساس المحاسبة الضريبية في ضريبة الجدول، ولابد أن يشمل العقد تحديد ضريبة الجدول بفئة 10% من القيمة، ويقوم عضو النقابة المسجل بالمصلحة بتحصيلها ضمن أتعابه ويقر عنها وفق الإقرار الشهري، وتلتزم النقابة بموافاة المصلحة بالمهنيين الذين يصدر لهم تراخيص يوم واحد.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض