زيادة المعاشات تحت قبة البرلمان.. هل تنجح تعديلات المادة 35 في إنصاف المستفيدين؟
تتصدر قضية زيادة المعاشات اهتمامات ملايين المواطنين، باعتبارها أحد الملفات المرتبطة بشكل مباشر بمستوى الحماية الاجتماعية وقدرة أصحاب المعاشات والمستفيدين على تلبية احتياجاتهم الأساسية، خاصة مع الارتفاع المتواصل في أسعار السلع والخدمات وتزايد الأعباء الصحية والمعيشية التي تتحملها هذه الفئات.
وتزداد أهمية هذا الملف في ظل اعتماد قطاع كبير من كبار السن على المعاش باعتباره مصدر الدخل الرئيسي والوحيد، ما يجعل الحفاظ على قيمته الشرائية ضرورة لضمان حياة كريمة للمستفيدين.
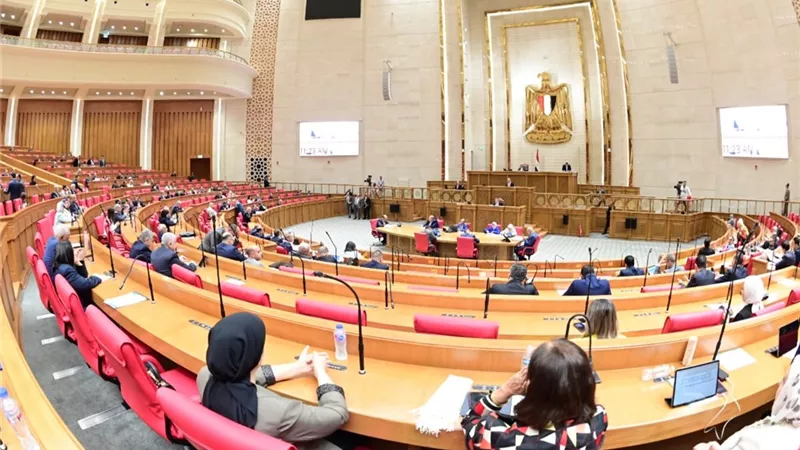
ومع تجدد النقاشات البرلمانية بشأن ربط الزيادات السنوية في المعاشات بمعدلات التضخم، عاد قانون التأمينات الاجتماعية والمعاشات رقم 148 لسنة 2019 إلى دائرة الاهتمام، وتحديدًا المادة 35 التي تنظم آلية الزيادة السنوية وتضع حدًا أقصى لها بنسبة 15%، وهو ما يفتح الباب أمام تساؤلات حول مدى كفاية هذه النسبة لمواجهة المتغيرات الاقتصادية، خاصة في الفترات التي تتجاوز فيها معدلات التضخم السقف المحدد قانونًا، بما قد يؤدي إلى تراجع القوة الشرائية للمعاشات بمرور الوقت.
وبين مطالب أصحاب المعاشات بزيادات تتناسب مع ارتفاع تكاليف المعيشة، وضرورة الحفاظ على الاستدامة المالية لمنظومة التأمينات الاجتماعية، يبرز مقترح مراجعة المادة 35 باعتباره أحد التحركات التشريعية المهمة لإعادة تقييم آليات الزيادة السنوية، والبحث عن صيغة أكثر مرونة تضمن حماية دخول المستفيدين، دون الإخلال بالتوازن المالي للمنظومة التأمينية.

المادة 35 وسقف زيادة المعاشات
وفي هذا السياق، أكد وحيد سرور، الخبير القانوني، أن إعادة فتح ملف زيادة المعاشات وربطها بمعدلات التضخم تعكس أهمية مراجعة الإطار التشريعي المنظم للزيادات السنوية، بما يضمن توفير حماية قانونية واجتماعية لأصحاب المعاشات، ويحقق توافقًا بين قيمة الزيادة المقررة والتغيرات الاقتصادية وارتفاع تكاليف المعيشة.
وأوضح سرور أن المادة 35 من قانون التأمينات الاجتماعية والمعاشات رقم 148 لسنة 2019 حددت آلية زيادة المعاشات سنويًا، حيث نصت على زيادة المعاشات المستحقة في 30 يونيو من كل عام اعتبارًا من أول يوليو، وفقًا لمعدل التضخم، وبما لا يزيد على 15%، مشيرًا إلى أن هذه النسبة تمثل حدًا أقصى للزيادة وليست نسبة ثابتة يتم تطبيقها تلقائيًا كل عام.
وأشار إلى أن هذه الآلية تثير تساؤلات بشأن مدى قدرتها على مواكبة الارتفاعات المتلاحقة في الأسعار، خاصة إذا تجاوز معدل التضخم نسبة الـ15%، الأمر الذي قد يؤدي إلى تآكل القيمة الشرائية للمعاشات، ويضعف قدرة بعض المستفيدين على مواجهة الأعباء المعيشية المتزايدة.
وأضاف أن فلسفة ربط المعاشات بالتضخم يجب أن تستهدف توفير حماية حقيقية لدخول أصحاب المعاشات، وليس مجرد إقرار زيادة سنوية لا تتناسب بالضرورة مع المتغيرات الاقتصادية، مؤكدًا أن الهدف الأساسي يتمثل في الحفاظ على القيمة الحقيقية للمعاش ومساعدة المستفيدين على مواجهة ارتفاع أسعار السلع والخدمات الأساسية.
مقترح برلماني لمراجعة سقف الـ15%
وأكد الخبير القانوني أهمية المقترح الذي تقدم به الدكتور أيمن محسب، وكيل لجنة الشئون الاقتصادية بمجلس النواب، بشأن مراجعة آلية زيادة المعاشات، خاصة فيما يتعلق بسقف الـ15%، موضحًا أن المقترح يفتح المجال أمام دراسة تعديلات تشريعية أكثر مرونة تستوعب المتغيرات الاقتصادية وتحقق قدرًا أكبر من العدالة لأصحاب المعاشات.
وأوضح سرور أن أي تعديل للمادة 35 يجب أن يراعي العلاقة بين معدلات التضخم الفعلية والقدرة المالية لمنظومة التأمينات الاجتماعية، بما يحقق التوازن بين حقوق أصحاب المعاشات والحفاظ على استدامة الموارد المالية للصندوق، دون فرض التزامات مالية لا تتناسب مع إمكانات المنظومة.
كيف يتم تحديد الزيادة السنوية؟
وفيما يتعلق بالإجراءات المنظمة لتحديد الزيادة السنوية، أشار سرور إلى أن القانون وضع آلية مؤسسية واضحة لاختيار نسبة الزيادة، تبدأ بإعداد لجنة الخبراء تقريرًا يتضمن دراسة نسبة الزيادة المقترحة، ثم عرض التقرير على مجلس إدارة الهيئة القومية للتأمين الاجتماعي للموافقة عليه، قبل صدور قرار الزيادة من رئيس الجمهورية، بناءً على عرض الوزير المختص بالتأمينات وبالتنسيق مع وزير المالية ورئيس الهيئة.
ولفت إلى أن تحديد معدل التضخم يعتمد على التغير النسبي في الرقم القياسي العام لأسعار المستهلكين على مستوى الجمهورية، وفقًا للبيانات الصادرة عن الجهاز المركزي للتعبئة العامة والإحصاء، بما يوفر أساسًا إحصائيًا لتحديد نسبة الزيادة السنوية.
وشدد الخبير القانوني على أهمية مراعاة الطبيعة التراكمية للزيادات السنوية، حيث ينص القانون على اعتبار الزيادة التي يحصل عليها صاحب المعاش جزءًا من قيمة المعاش عند حساب الزيادة التالية، وهو ما يعني أن الزيادة الجديدة تحتسب على إجمالي المعاش بعد إضافة الزيادات السابقة، وليس على القيمة الأصلية للمعاش فقط.
وأضاف أن هذه القاعدة تمثل ضمانة مهمة للمستفيدين، إذ تسمح بتراكم الزيادات عبر السنوات وتحسين القيمة الإجمالية للمعاش تدريجيًا، إلى جانب القواعد القانونية المنظمة للحد الأدنى للمعاش بعد الزيادة.
11.5 مليون مستفيد من زيادة المعاشات في 2026
وحول الزيادة التي تم تطبيقها خلال عام 2026، أوضح سرور أن نسبة الزيادة بلغت 15% اعتبارًا من الأول من يوليو، بموجب قرار رئيس الجمهورية رقم 271 لسنة 2026، واستفاد منها نحو 11.5 مليون صاحب معاش ومستفيد، بتكلفة سنوية قدرت بنحو 70 مليار جنيه، فيما بلغ الحد الأقصى لقيمة الزيادة 2505 جنيهات، وفقًا للبيانات المعلنة عن الهيئة القومية للتأمين الاجتماعي.
وأكد أن هذه الأرقام تعكس حجم المسؤولية المرتبطة بإدارة ملف المعاشات، وأهمية تحقيق التوازن بين إقرار زيادات مناسبة للمستفيدين والحفاظ على الاستقرار المالي للمنظومة التأمينية، مع ضرورة مراعاة الأعباء المعيشية المتزايدة التي تتحملها هذه الفئة.
آلية أكثر مرونة لحماية أصحاب المعاشات
وأوضح الخبير القانوني أن المرحلة المقبلة تتطلب دراسة متأنية لمقترح تعديل المادة 35، ووضع ضوابط واضحة تضمن استجابة الزيادات السنوية للتغيرات الاقتصادية الفعلية، خاصة في الحالات التي تتجاوز فيها معدلات التضخم السقف الحالي المحدد قانونًا، بما يحول دون تراجع المستوى المعيشي لأصحاب المعاشات.
واختتم سرور تصريحاته بالتأكيد على أن تطوير منظومة المعاشات لا ينبغي أن يقتصر على مراجعة نسب الزيادة السنوية فقط، وإنما يجب أن يمتد إلى بناء آلية تشريعية مستقرة وعادلة تحافظ على القوة الشرائية للمعاشات، وتحقق التوازن بين الحقوق التأمينية والاستدامة المالية، باعتبار أن توفير حياة كريمة لأصحاب المعاشات يمثل أحد الركائز الأساسية لمنظومة الحماية الاجتماعية.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض