الفائدة على مفترق طرق
لماذا يقترب التثبيت ويبتعد الخفض قبل اجتماع الخميس؟
التضخم يتراجع والدولار يضغط.. هل يتمسك المركزى بأسعار 19% أم يفتح الباب؟
بين تراجع التضخم السنوى إلى 13.9%، وارتفاع الدولار إلى أكثر من 55 جنيهًا، وتزايد المخاطر المرتبطة بالتوترات الجيوسياسية، يدخل البنك المركزى المصرى اجتماعه المقبل محاطًا بمعادلة اقتصادية دقيقة: كيف يمهد لخفض تكلفة التمويل دون المخاطرة بعودة الضغوط التضخمية؟ الإجابة لن تتوقف على رقم التضخم وحده، بل ستمتد إلى اتجاه الأسعار فى الشهور المقبلة، وتطورات سعر الصرف، وحركة رءوس الأموال الأجنبية، وتكلفة الطاقة والواردات.
وتشير قراءة البيانات المتاحة حتى 24 أكتوبر 2026 إلى أن تثبيت أسعار الفائدة يبدو السيناريو الأرجح فى اجتماع لجنة السياسة النقدية المقرر يوم الخميس 29 أكتوبر، بينما يظل الرفع احتمالًا أقل يرتبط بتصاعد الضغوط الخارجية أو عودة التضخم للارتفاع، فى حين يبدو الخفض أصعب فى ظل استمرار المخاطر المحيطة بالأسعار وسعر الصرف.
وهذه قراءة تحليلية للبيانات وليست إعلانًا عن قرار مسبق من البنك المركزي.
الفائدة فى 2026
بدأ البنك المركزى المصرى العام بسياسة نقدية حذرة، قبل أن يقرر فى اجتماعه يوم 12 فبراير خفض أسعار العائد الأساسية بمقدار 100 نقطة أساس، لتصل إلى 19% للإيداع لليلة واحدة، و20% للإقراض لليلة واحدة، و19.5% لسعر العملية الرئيسية، كما خُفض سعر الائتمان والخصم إلى 19.5%.
وبعد هذا القرار، اتجهت اللجنة إلى تثبيت أسعار الفائدة فى الاجتماعات التالية التى عقدت فى 2 أبريل و21 مايو و9 يوليو و20 أغسطس و24 سبتمبر، لتظل أسعار العائد الأساسية عند مستوياتها الحالية. ويعكس هذا المسار أن البنك المركزى بدأ العام بخطوة تيسير نقدى محدودة، ثم فضّل التريث ومراقبة تطورات التضخم والمخاطر الخارجية قبل اتخاذ أى خطوة جديدة.
ويحمل قرار فبراير أيضًا أهمية أخرى، إذ خُفضت نسبة الاحتياطى النقدى التى تلتزم البنوك بالاحتفاظ بها لدى البنك المركزى من 18% إلى 16%. وبذلك جمع القرار بين خفض أسعار العائد وتخفيف أحد متطلبات السيولة على البنوك، فى خطوة تدعم قدرة الجهاز المصرفى على توظيف الأموال فى الاقتصاد.
وتعنى هذه التطورات أن اجتماع الخميس لن يبدأ من نقطة الصفر؛ فاللجنة أمام أسعار فائدة ظلت مستقرة لعدة اجتماعات، بينما تراقب ما إذا كان تراجع التضخم كافيًا للسماح باستئناف دورة الخفض، أم أن المخاطر الحالية تستدعى استمرار السياسة النقدية المتشددة.
التضخم يتراجع.. لكن!
أظهرت أحدث بيانات البنك المركزى المصرى أن معدل التضخم العام لمدن مصر تراجع إلى 13.9% على أساس سنوى فى سبتمبر 2026، مقابل 14.5% فى أغسطس. وفى المقابل، سجل التضخم الأساسي، الذى يحسبه البنك المركزي، 14.1% مقابل 14.9% فى الشهر السابق. وعلى أساس شهري، ارتفع التضخم العام لمدن مصر بنسبة 1.3% فى سبتمبر، مقابل 0.1% فى أغسطس، بينما سجل التضخم الأساسى 0.8% مقابل 0.3% فى الشهر السابق.
وتكشف هذه الأرقام عن تراجع المعدل السنوي، لكنها تشير فى الوقت نفسه إلى تسارع الزيادة الشهرية فى الأسعار مقارنة بأغسطس.
وهنا تظهر أهمية التمييز بين انخفاض التضخم وتراجع الأسعار. فهبوط معدل التضخم السنوى يعنى أن الأسعار ترتفع بوتيرة أبطأ مقارنة بالفترة المقابلة من العام السابق، لكنه لا يعنى بالضرورة انخفاض أسعار السلع والخدمات التى يتحملها المواطن.
ويستهدف البنك المركزى الوصول إلى معدل تضخم يبلغ 7%، بزيادة أو نقصان نقطتين مئويتين، فى المتوسط خلال الربع الرابع من 2026. إلا أن توقعاته المنشورة فى تقرير النظرة الاقتصادية تشير إلى أن التضخم السنوى قد يظل أعلى من هذا المستهدف خلال الربع الأخير من العام، مع توقع تراجعه تدريجيًا وصولًا إلى مستويات أحادية خلال النصف الثانى من 2027. وتستهدف الحكومة 5% خلال العام المالى 2029-2030.
ويعزز ذلك الحذر بشأن خفض الفائدة سريعًا؛ فالبنك المركزى يحتاج إلى التأكد من أن تراجع التضخم ليس مجرد تحسن مؤقت، وأن الضغوط الشهرية لن تتحول إلى موجة جديدة من ارتفاع الأسعار. كما أن تأثير تغيرات سعر الصرف وتكاليف الطاقة والسلع المستوردة قد يحد من سرعة انحسار التضخم.
الدولار عامل ضغط جديد
لم يعد تقييم السياسة النقدية مرتبطًا بمسار التضخم وحده، إذ يمثل سعر الصرف أحد العوامل الأساسية فى تحديد اتجاه الأسعار وتوقعات المستثمرين. ووفقًا للبيانات الرسمية للبنك المركزى المصري، بلغ سعر الدولار يوم 22 أكتوبر 2026 نحو 55.24 جنيه للشراء و55.38 جنيه للبيع.
وبالمقارنة مع مستوى يقارب 47.5 جنيه للدولار فى مطلع العام، فإن سعر البيع ارتفع بنحو 7.88 جنيه، بما يقارب 16.6%. وتعكس هذه المقارنة اتساع تكلفة الدولار بالجنيه خلال العام، وهو ما قد يرفع تكلفة بعض الواردات ومدخلات الإنتاج، بحسب طبيعة السلع ومدى انتقال تغير سعر الصرف إلى الأسعار المحلية.
ولا يعنى ارتفاع الدولار وحده أن البنك المركزى سيضطر إلى رفع الفائدة، لكنه يجعل قرار الخفض أكثر تعقيدًا، خصوصًا إذا تزامن مع خروج استثمارات أجنبية من أدوات الدين أو ارتفاع أسعار الطاقة والسلع عالميًا. وفى المقابل، فإن استقرار سوق الصرف وتوافر موارد النقد الأجنبى يمكن أن يخففا من هذه الضغوط ويمنحا السياسة النقدية مساحة أكبر للتحرك.
ماذا يقول الخبراء؟
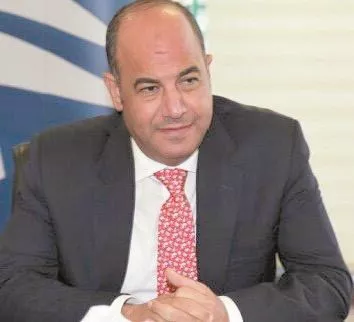
تدعم تصريحات طارق متولي، نائب رئيس مجلس إدارة بنك بلوم مصر سابقًا، اتجاه الحذر من خفض الفائدة فى الوقت الحالي. فقد قال متولي: «أستبعد خفض البنك المركزى المصرى أسعار الفائدة فى الوقت الحالي، موضحًا أن السياسة النقدية تستند إلى التضخم الحالى والنظرة المستقبلية للتضخم، لا سيما فى ظل الظروف الراهنة والتوترات الجيوسياسية. كما أستبعد خفض أسعار الفائدة ما لم تتضح مؤشرات على استمرار الاتجاه النزولى لمعدلات التضخم، مؤكدًا أهمية متابعة تطورات الأوضاع الخارجية واتجاه التضخم».
وتتسق هذه الرؤية مع بيانات التضخم الأخيرة؛ فرغم تراجع المعدل السنوى العام والأساسي، فإن ارتفاع التضخم الشهرى فى سبتمبر مقارنة بأغسطس يجعل التريث خيارًا مطروحًا بقوة، خصوصًا مع استمرار المخاطر الخارجية.
كما أشار متولى إلى أن سعر الفائدة ليس العامل الوحيد المحدد لتكلفة الإنتاج لدى الشركات، إذ تدخل فى التكلفة أسعار المواد الخام والعمالة وغيرها من العناصر. وتكتسب هذه النقطة أهمية فى تقييم أثر السياسة النقدية على الاقتصاد الحقيقي، لأن خفض الفائدة قد يخفف تكلفة التمويل، لكنه لا يعالج وحده الضغوط الناتجة عن ارتفاع تكاليف الإنتاج أو تراجع قيمة العملة.
وفى المقابل، فإن تثبيت الفائدة يرفع تكلفة الاقتراض بالنسبة إلى بعض الشركات والأفراد، لكنه يساعد على استمرار جاذبية الادخار بالجنيه واحتواء الطلب الذى قد يضغط على الأسعار. ومن ثم، فإن المفاضلة أمام اللجنة لا تتعلق بتفضيل الفائدة المرتفعة أو المنخفضة فى حد ذاتها، بل بتوقيت الانتقال من التشدد النقدى إلى التيسير دون إضعاف مسار خفض التضخم.
ثلاثة سيناريوهات
السيناريو الأول، والأكثر ترجيحًا وفق البيانات المتاحة، هو تثبيت أسعار الفائدة عند 19% للإيداع و20% للإقراض و19.5% للعملية الرئيسية. ويستند هذا الاحتمال إلى استمرار المخاطر المحيطة بالتضخم، وارتفاع الدولار مقارنة بمطلع العام، وحاجة البنك المركزى إلى متابعة أثر التطورات الخارجية على الأسعار وتوقعات التضخم.
أما السيناريو الثانى فهو رفع الفائدة، ويبدو أقل ترجيحًا فى غياب دليل واضح على موجة تضخمية جديدة أو ضغوط استثنائية على سوق الصرف. لكنه يظل ممكنًا إذا تصاعدت المخاطر الخارجية بصورة تؤثر بقوة على أسعار الطاقة والواردات أو على توقعات التضخم.
ويأتى السيناريو الثالث، وهو خفض الفائدة، بوصفه احتمالًا أصعب فى الاجتماع المقبل، رغم تراجع التضخم السنوي. فاستئناف الخفض يحتاج إلى دلائل أكثر وضوحًا على استمرار انخفاض التضخم، مع تحسن توقعاته واحتواء المخاطر المرتبطة بسعر الصرف والأسعار العالمية.
لن تكون أهمية اجتماع 29 أكتوبر فى مقدار التغيير، إن حدث، فحسب؛ بل فى الرسالة التى قد يبعث بها البنك المركزى بشأن توقيت بدء دورة جديدة من خفض الفائدة. فالتثبيت لا يعنى بالضرورة إغلاق الباب أمام الخفض مستقبلًا، كما أن تراجع التضخم لا يفرض خفضًا فوريًا ما دامت المخاطر المحيطة بالأسعار قائمة.
وفى المحصلة، يبدو تثبيت أسعار الفائدة السيناريو الأقرب، يليه احتمال الرفع إذا تصاعدت الضغوط، بينما يظل الخفض أقل ترجيحًا فى الوقت الحالي. وستظل المؤشرات الحاسمة هى مسار التضخم الشهرى والسنوي، وتطورات سعر الدولار، وأسعار الطاقة العالمية، وحركة رءوس الأموال الأجنبية. وبقدر ما تسمح هذه العوامل بتعزيز الثقة فى استمرار تراجع التضخم، تتسع مساحة البنك المركزى لخفض الفائدة لاحقًا دون التضحية باستقرار الأسعار.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض