فاينانس إن موشن: فجوة تمويلية بين الشركات الناشئة والبنوك في مصر
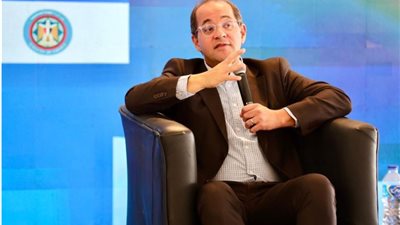
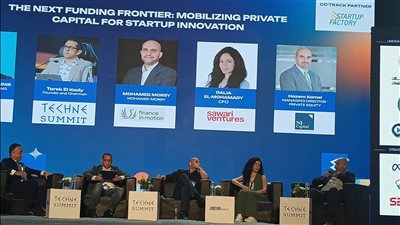
قال محمد مرسي، رئيس مكتب مصر لشركة Finance-In-Motion، إن منظومة تمويل الشركات الناشئة في مصر تواجه تحديًا يتعلق بتوفير نوع التمويل المناسب لكل مرحلة من مراحل نمو الشركة، مشيرًا إلى أن احتياجات الشركات تختلف من مرحلة إلى أخرى، ولا يمكن الاعتماد على أداة تمويل واحدة طوال دورة حياة الشركة.
وأوضح مرسي أن الشركات في المراحل المبكرة قد تعتمد على التمويل من المستثمرين الملائكيين، ثم تنتقل إلى رأس المال الجريء، قبل أن تحتاج في مراحل النمو التالية إلى أدوات مختلفة مثل التمويل التجاري، وتمويل العقود، والضمانات.
فجوة التمويل بين رأس المال الجريء والتمويل البنكي
وأشار إلى أن هناك فجوة واضحة في المرحلة التي تلي الحصول على تمويل رأس المال الجريء، إذ تجد بعض الشركات نفسها غير قادرة على الحصول على تمويل بالدين، وفي الوقت نفسه تكون قد تجاوزت المرحلة التي يمكن فيها الاعتماد بصورة أساسية على المستثمرين الملائكيين وصناديق رأس المال الجريء.
وأضاف أن بعض الشركات تستمر في التفكير في الحصول على منح أو تمويل منخفض التكلفة أو الدخول في جولات متتالية من تمويل الأسهم، وهو ما قد يؤدي إلى تخفيف حصة المؤسسين والمساهمين الحاليين، بينما لا يتم التفكير بالقدر الكافي في كيفية الوصول إلى مرحلة الاستدامة التجارية والقدرة على الحصول على التمويل البنكي مستقبلًا.
وأكد أن الشركة يجب أن تستعد للمرحلة التالية من التمويل منذ وقت مبكر، من خلال بناء هيكل مالي وإداري قادر على التعامل مع متطلبات المؤسسات المالية.
الجاهزية للتمويل البنكي تبدأ مبكرًا
وأوضح مرسي أن من أهم الأسئلة التي يجب أن تطرحها الشركات الناشئة على نفسها: هل لديها قوائم مالية مدققة؟ وهل لديها حسابات إدارية سليمة؟ وهل تطبق قواعد حوكمة الشركات؟ وهل لديها نظام واضح لإدارة المخاطر؟
وقال إن عدم تجهيز هذه الملفات يجعل الشركة تواجه صعوبة في الحصول على التمويل بالدين عندما تصل إلى مرحلة تحتاج فيها إلى التوسع.
وأشار إلى أن البنوك بطبيعتها لا تتعامل مع مخاطر الأعمال بالطريقة نفسها التي تتعامل بها صناديق رأس المال الجريء، لأن دور البنوك الأساسي هو حماية أموال المودعين، ولذلك لا يمكن مطالبتها بتحمل المخاطر نفسها التي يتحملها مستثمرو الأسهم.
وأضاف أن الشركات الناشئة مطالبة بفهم هذا الاختلاف والاستعداد له، بدلًا من الانتظار حتى تحتاج إلى قرض ثم اكتشاف أنها غير مؤهلة للحصول عليه.
ضرورة تغيير نموذج تمويل الشركات الناشئة
وأكد مرسي أهمية تطوير منظومة التمويل لتشمل أدوات مخصصة للشركات الناشئة والنامية، موضحًا أن جزءًا من الحل يمكن أن يتم من خلال منصات متخصصة في تمويل الديون للشركات الناشئة، بما يسمح بفصل المخاطر عن الميزانيات التقليدية للبنوك.
وأوضح أن هذه المنصات يمكن أن تساعد البنوك في التعامل مع الشركات ذات المخاطر الأعلى، مع توفير آليات مثل الضمانات والتمويل المهيكل، إلى جانب التعاون مع برامج التسريع والحاضنات لدعم الشركات خلال مراحل النمو.
وأشار إلى أن الهدف ليس نقل المخاطر بالكامل إلى جهة واحدة، وإنما بناء منظومة تسمح للبنوك بزيادة قدرتها على تقييم وتمويل الشركات الناشئة، مع الحفاظ في الوقت نفسه على الانضباط الائتماني.
ولفت رئيس مكتب مصر لشركة Finance-In-Motion إلى أن التمويل القائم على العقود يمثل أحد الخيارات المهمة أمام الشركات التي تمتلك عقودًا واضحة مع عملاء، لكنه شدد على أن وجود عقد وحده لا يكفي لاتخاذ قرار التمويل.
وأوضح أن الممول يحتاج إلى التأكد من قدرة الشركة على تنفيذ العقد وتسليم المنتجات أو الخدمات في المواعيد المحددة، فضلًا عن تقييم قدراتها التشغيلية والإدارية والخبرة اللازمة لتنفيذ الالتزامات.
وأضاف أن هناك عاملًا آخر يتعلق بتركيز العملاء، فإذا كانت الشركة تعتمد على عميل واحد بشكل أساسي، فإن فقدان هذا العميل قد يؤدي إلى أزمة كبيرة في التدفقات النقدية.
وأشار كذلك إلى ضرورة دراسة شروط إلغاء العقود، وما إذا كان من الممكن التنازل عن المستحقات المالية أو استخدامها كضمان للحصول على تمويل.
وأوضح أن هذه التفاصيل تحدد مدى إمكانية الاعتماد على العقد كأداة للحصول على تمويل، بدلًا من اعتبار وجود العقد في حد ذاته ضمانًا للحصول على قرض.
وتحدث مرسي عن أهمية توفير حلول تمويلية للقطاعات التي تواجه صعوبة في الحصول على التمويل البنكي، مشيرًا إلى القطاع الزراعي باعتباره أحد الأمثلة الواضحة على ذلك.
وأوضح أن بعض الشركات العاملة في الزراعة تواجه صعوبات في الحصول على التمويل بسبب طبيعة نموذج أعمالها وارتفاع درجة التقلب في القطاع، رغم امتلاك بعضها لنشاط قائم واحتياجات واضحة لرأس المال العامل أو تمويل المعدات والآلات.
وقال إن دور مؤسسات التمويل التنموي يمكن أن يظهر في هذه الحالات من خلال تقديم ضمانات أو حوافز تشجع البنوك على تمويل الشركات العاملة في قطاعات تعاني من فجوة تمويلية.
وأوضح مرسي أن تقديم الضمانات يمكن أن يكون إحدى الآليات المستخدمة لمعالجة مخاوف البنوك، مشيرًا إلى إمكانية تقديم ضمان يغطي جزءًا من المخاطر، مع احتفاظ البنك بجزء منها.
وأكد أن مشاركة البنك في المخاطر تظل ضرورية للحفاظ على الانضباط الائتماني، موضحًا أن البنوك تمتلك مزايا مهمة في تقييم العملاء، من بينها الخبرة بالسوق وشبكة الفروع والمعرفة المحلية بالقطاعات والعملاء.
وأضاف أن دور مؤسسة التمويل التنموي يتمثل في توفير الحوافز والدعم الذي يساعد على توجيه التمويل إلى القطاعات التي تعاني من نقص أو فشل في السوق، سواء بصورة مباشرة أو غير مباشرة.
وشدد مرسي على أن الشركات الناشئة يجب أن تستعد منذ اليوم الأول للانتقال إلى المرحلة التالية، وألا تبني نموذج أعمالها بالكامل على التمويل المدعوم أو منخفض التكلفة.
وقال إن التمويل الميسر قد يساعد الشركة في مرحلة معينة، لكنه لا يمثل نموذجًا مستدامًا على المدى الطويل، مؤكدًا أن الشركة يجب أن تكون قادرة على تحقيق الاستدامة التجارية وخدمة التزاماتها المالية.
وأضاف أن مؤسسات التمويل التنموي نفسها مطالبة بالعمل وفق أسس تجارية مستدامة عند تقديم التمويل، حتى تتمكن من الاستمرار في أداء دورها التنموي.
وأكد أن الاستدامة التجارية ترتبط كذلك بمبادئ الحوكمة والـESG، إذ لا يمكن اعتبار الشركة ملتزمة بمعايير الاستدامة إذا كان نموذج أعمالها غير قادر على الاستمرار ماليًا.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض