ساواري فينتشرز تكشف فجوة في تمويل الشركات الناشئة بمصر
قالت داليا المحمدي، المدير المالي لشركة ساواري فينتشرز، إن قدرة صناديق رأس المال الجريء على تنفيذ عمليات التخارج وتوزيع العوائد على المستثمرين تمثل أحد التحديات الرئيسية أمام تطور منظومة الاستثمار في الشركات الناشئة، مؤكدة أن إعادة الأموال للمستثمرين تعد جزءًا أساسيًا من دورة الاستثمار.
وأضافت المحمدي أن المستثمر الذي يضخ أمواله في صناديق رأس المال الجريء أو الاستثمار الخاص يدرك أن طبيعة هذه الاستثمارات تختلف عن الودائع البنكية أو الأدوات الاستثمارية قصيرة الأجل، إذ تحتاج إلى فترة زمنية أطول، لكنها في المقابل تستهدف تحقيق عوائد أعلى.
التخارج وتوزيع العوائد
وأوضحت المدير المالي لشركة ساواري فينتشرز أن التحدي لا يتمثل فقط في الاستثمار، وإنما في القدرة على تحقيق العائد وإعادة الأموال إلى المستثمرين، سواء من خلال التخارج أو توزيع العوائد.
وأكدت أن عمليات التوزيع النقدي على المستثمرين تعد عنصرًا مهمًا لاستمرار ونضج منظومة رأس المال الجريء، لأن المستثمر الذي يستعيد أمواله يمكنه إعادة ضخها في استثمارات جديدة، بما يخلق ما يعرف بـ"إعادة تدوير الاستثمار".
وأشارت إلى أن بناء منظومة استثمار حقيقية في مصر يتطلب وجود دورة متكاملة لرأس المال، تبدأ من المستثمرين في المراحل المبكرة، مرورًا بمراحل نمو الشركات، وصولًا إلى المستثمرين والمؤسسات القادرة على ضخ رؤوس أموال أكبر.
فجوة في مراحل تمويل الشركات الناشئة
وقالت المحمدي إن السوق المصرية لا تعاني بالضرورة من نقص رأس المال بشكل عام، وإنما تكمن المشكلة في عدم توزيع رأس المال بصورة متوازنة على مختلف مراحل دورة الاستثمار.
وأوضحت أن هناك فجوة بين المراحل المبكرة التي يدخل فيها المستثمرون الملائكيون، والمراحل التي تصبح فيها الشركات جاهزة للحصول على استثمارات أكبر من صناديق رأس المال الجريء والمستثمرين المؤسسيين.
وأضافت أن التكامل بين مختلف أطراف منظومة الاستثمار أصبح ضروريًا، بحيث تنتقل الشركة من مرحلة إلى أخرى بصورة منظمة، بداية من الفكرة والمنتج، ثم الوصول إلى قاعدة عملاء وإيرادات واضحة، وصولًا إلى مراحل النمو والتوسع.
وأكدت أن الشركة عندما تصل إلى مرحلة جذب رأس المال الجريء لا يكفي أن تكون لديها فكرة جيدة أو منتج فقط، وإنما يجب أن يكون المنتج قد أثبت نفسه في السوق، وأن تمتلك الشركة قاعدة عملاء وإيرادات يمكن البناء عليها في مراحل النمو التالية.
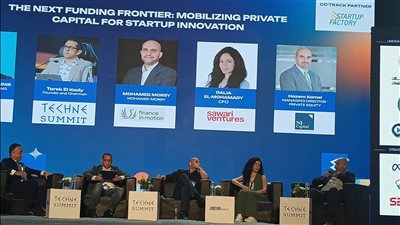
ولفتت المحمدي إلى أهمية وجود قنوات تواصل واضحة بين صناديق الاستثمار المختلفة والمستثمرين، حتى تتمكن كل مرحلة من التعرف على الشركات التي وصلت إلى المستوى المناسب للانتقال إلى المرحلة التالية من التمويل.
وضربت مثالًا بالحاجة إلى معرفة الشركات الموجودة في قطاعات متخصصة مثل التكنولوجيا العميقة، موضحة أن الوصول إلى هذه الشركات والتعرف على جاهزيتها للاستثمار يتطلب تعاونًا وتواصلًا أكبر بين مختلف أطراف منظومة الاستثمار.
وقالت إن بناء هذه المنظومة بصورة متكاملة يتيح لكل طرف القيام بدوره وتسليم الشركات إلى المرحلة التالية من النمو والتمويل، بدلًا من عمل كل جهة بصورة منفصلة عن باقي أطراف السوق.
وفي سياق آخر، أوضحت داليا المحمدي أن وجود عقود موقعة بين شركة ناشئة وعملاء كبار، خصوصًا إذا كانت العقود تضمن إيرادات مستقبلية، يمثل عامل جذب مهمًا أمام المستثمرين، لكنه لا يعني بالضرورة أن الشركة أصبحت خالية من المخاطر.
وأشارت إلى أن وجود عميل كبير أو عقد مع شركة تتمتع بقدرة مالية قوية يمكن أن يمنح الشركة الناشئة قدرًا من الاستقرار، إلا أن الاعتماد على عميل واحد يخلق في المقابل ما يعرف بمخاطر التركيز.
وأضافت أن المستثمر يحتاج إلى النظر في طبيعة العقود ومدى استدامتها، وما إذا كانت الشركة قادرة على تنويع قاعدة عملائها، حتى لا تصبح إيراداتها مرتبطة بشكل أساسي بعميل واحد.
وأكدت أن وجود مستثمر مؤسسي أو ذراع استثمارية تابعة لشركة كبرى خلف الشركة الناشئة يعد عاملًا إيجابيًا، لكنه ليس سببًا كافيًا بمفرده لاتخاذ قرار الاستثمار، إذ تظل عملية الفحص النافي للجهالة وتقييم المخاطر ضرورية.
وقالت المحمدي إن أحد أهم الأمور التي يبحث عنها المستثمرون هو وجود تدفقات نقدية يمكن التنبؤ بها، خاصة عندما تكون الشركة في مرحلة تستعد للحصول على تمويل أو التوسع في نشاطها.
وأوضحت أن وجود إيرادات واضحة وعقود حقيقية يساعد الشركة في بناء توقعات أكثر دقة للتدفقات النقدية، وهو ما يهم المستثمرين والبنوك على حد سواء.
وأشارت إلى أن الاستثمار في الأسهم يعني بالنسبة للمستثمر الدخول كشريك في الشركة، وبالتالي فإن طبيعة المخاطر تختلف عن التمويل بالدين، ولذلك يجب النظر إلى هيكل التمويل المناسب للشركة وفقًا لمرحلتها وقيمتها وخططها المستقبلية.
وشددت المحمدي على ضرورة أن تبدأ الشركات الناشئة في تجهيز نفسها للتمويل منذ اليوم الأول، وليس فقط عندما تقرر البحث عن مستثمر أو التقدم للحصول على تمويل بنكي.
وأوضحت أن ذلك يتطلب إعداد قوائم مالية بصورة منتظمة، ومراجعتها، والتأكد من أن الإيرادات المسجلة تعكس نشاطًا حقيقيًا، إلى جانب تنظيم العقود والعمليات المالية داخل الشركة.
وأضافت أن الشركات التي تهتم بهذه الجوانب مبكرًا تكون أكثر استعدادًا عندما تصل إلى مرحلة التوسع أو تبحث عن تمويل جديد، سواء من خلال رأس المال الجريء أو التمويل بالدين.
وأكدت أن المقارنة بين تمويل الدين وتمويل الأسهم يجب أن ترتبط بمرحلة الشركة وتقييمها واحتياجاتها، خاصة أن تكلفة التمويل وهيكل الملكية يمثلان عاملين أساسيين عند اتخاذ قرار التمويل.
 تابعوا آخر أخبار بوابة الوفد الإلكترونية عبر نبض