"المراكبي" فى قمة الصلب العربية: مصر تمتلك قاعدة تصديرية فى حاجة لتعزيز تنافسيتها

أكد المهندس حسن المراكبي، رئيس مجلس إدارة المراكبي للصلب أن أولوية صناعة الصلب المصرية في الوقت الحالى تتمثل فى رفع معدلات تشغيل الطاقات القائمة، وتحسين تنافسية التكلفة، وتوجيه الاستثمارات نحو المنتجات ذات القيمة المضافة الأعلى، مع تأمين الخامات وتنويع الأسواق التصديرية.
كما أكد أن السوق المصرية تتجه إلى استقرار الاستهلاك مشيراً إلى أن الاستهلاك الظاهري للصلب في مصر خلال 2026 يتراوح بين 9.9 و10.6 مليون طن، مع تقدير مركزي يبلغ 10.3 مليون طن، بزيادة سنوية محدودة جدًا تبلغ 0.03%، ويتوزع هذا التقدير على نحو 7.2 مليون طن من المبيعات المحلية للتسليح والأسلاك، و0.5 مليون طن من وارداتهما، و1.3 مليون طن من المبيعات المحلية للمسطحات، و1.2 مليون طن من واردات المسطحات، و0.1 مليون طن من الكمر،والزوايا.
جاء ذلك خلال الجلسه الخامسة التى عقدت بقمة الصلب التاسعة عشر بالقاهره والتى نظمها الإتحاد العربى للصلب ،وأدار الجلسه حاتم الصنهاجى الرئيس التنفيذى للمغرب استيل، وشارك فيها بندر بن عبدالله السليم - رئيس اللجنة الوطنية لصناعة الحديد – السعودية ،وبلال عمر إسماعيل عضو مجلس إدارة شركة ماس العراقية ،وأنس جود المدير العام لشركة جود للصلب عضو مجلس إدارة الإتحاد العربى للصلب ،وعبد القادر خلاف مدير التسويق بالشركة الجزائرية القطرية للصلب
أوضح رئيس مجلس إدارة مجموعة المراكبى المصرية المنتجة للصلب أن تراجع استهلاك التسليح والإنتاج يبرز أهمية رفع التشغيل، حيث بلغ استهلاك حديد التسليح في 2025 نحو 6.725 مليون طن، بانخفاض سنوي قدره 4%، بينما بلغ الإنتاج نحو 8.386 مليون طن، بانخفاض 7%.
وأكد على ان المسار التاريخي للسوق تأثر بتعويم الجنيه، وجائحة كورونا، وتعليق إصدار تراخيص البناء، والتحديات الاقتصادية، والحرب الروسية الأوكرانية، وتدابير مكافحة الإغراق. وبلغ معدل تشغيل طاقات التسليح نحو 54% في 2025، بما يؤكد أهمية الاستفادة من القدرات المتاحة قبل التوسع في طاقات إضافية للمنتجات التقليدية.
وأضاف قائلا: أن الواردات تستمر رغم وجود قدرات محلية، فبلغت واردات البيليت نحو 1.6 مليون طن بقيمة 795 مليون دولار في 2025، مقابل نحو 0.4 مليون طن بقيمة 214 مليون دولار خلال الأشهر الثمانية الأولى من 2026.
وفي ضوء فائض الطاقات في المنتجات التقليدية، أشار "المراكبى "إلى أن الفرص الاستثمارية تستحق أن تتجه إلى توطين الدرجات المتخصصة، والصلب المخصوص والمنتجات الأعلى قيمة مضافة، مع دراسة سلسلة التصنيع كاملة، بدءًا من الخامات والاختزال والصهر وصولًا إلى الدرفلة والتشطيب والمواصفات النهائية.
كما أشار إلى أن الاستثمار في البنية الأساسية يمكن أن يدعم الطلب، حيث تتضمن خطة 2026/2027 استثمارات كلية مستهدفة قدرها 3.7 تريليون جنيه، بمساهمة مستهدفة للقطاع الخاص تبلغ 59%.
وأكد على أن الاعتماد على الخامات المستوردة يضغط على الصناعة، وقدّر العرض قيمة واردات هذه المواد بنحو 2.8 مليار دولار، منها 1.3 مليار دولار لخام الحديد و1.2 مليار دولار للخردة. وخلال الأشهر الثمانية الأولى من 2026، بلغت الواردات نحو 10.91 مليون طن. ولهذا تبرز أهمية تأمين الإمدادات، وتنويع الموردين، وتحسين كفاءة استخدام الخامات.
كما أكد على أن الفائض في المنتجات الطويلة يقابله عجز في المسطحات، ففي 2025، بلغت صادرات المنتجات الطويلة نحو 1.8 مليون طن، مقابل واردات بنحو 1.4 مليون طن. أما المسطحات، فبلغت وارداتها نحو 2.3 مليون طن، مقابل صادرات بنحو 1.2 مليون طن. وتؤكد هذه الصورة ضرورة التعامل مع كل مجموعة منتجات وفق احتياجاتها، مع توجيه الاستثمار إلى الفجوات الفعلية في السوق.
وأشار إلى أن مصر تمتلك قاعدة تصديرية تحتاج إلى تعزيز تنافسيتها، حيث بلغ إنتاج مصر من الصلب الخام 10.6 مليون طن في 2025، بما يضعها في المرتبة التاسعة عشرة عالميًا. وتستفيد الصناعة من موقع يربط الشرق الأوسط وأفريقيا وأوروبا، ومن خبرات فنية متراكمة في التشغيل والصيانة والجودة. وتحويل هذه المقومات إلى صادرات مستدامة يتطلب تكلفة إنتاج مناسبة، وكفاءة تشغيلية ولوجستية أعلى، واستمرار النفاذ إلى الأسواق.
وعرض المراكبي للضغط المزدوج المتمثل في فائض الطاقات العالمي وتزايد القيود التجارية، بالتزامن مع تقلب أسعار الخردة والطاقة، والحصص الأوروبية، ومتطلبات إثبات بلد الصهر والصب، وآلية تعديل الكربون على الحدود، ومخاطر قيود مستقبلية على صادرات الخردة الأوروبية. وأشار إلى أن ارتفاع تكلفة الطاقة يزيد الضغط على هوامش الربح، ونبه إلى ارتفاع تعريفة الكهرباء بنحو 18%، إذ زادت تعريفة الجهد الفائق من 1.60 إلى 1.89 جنيه لكل كيلوواط ساعة، والجهد العالي من 1.74 إلى 2.05 جنيه. كما ارتفعت تعريفة الغاز المعروضة من 5.75 إلى 7.75 دولار لكل مليون وحدة حرارية بريطانية، بزيادة تقارب 34.8%.
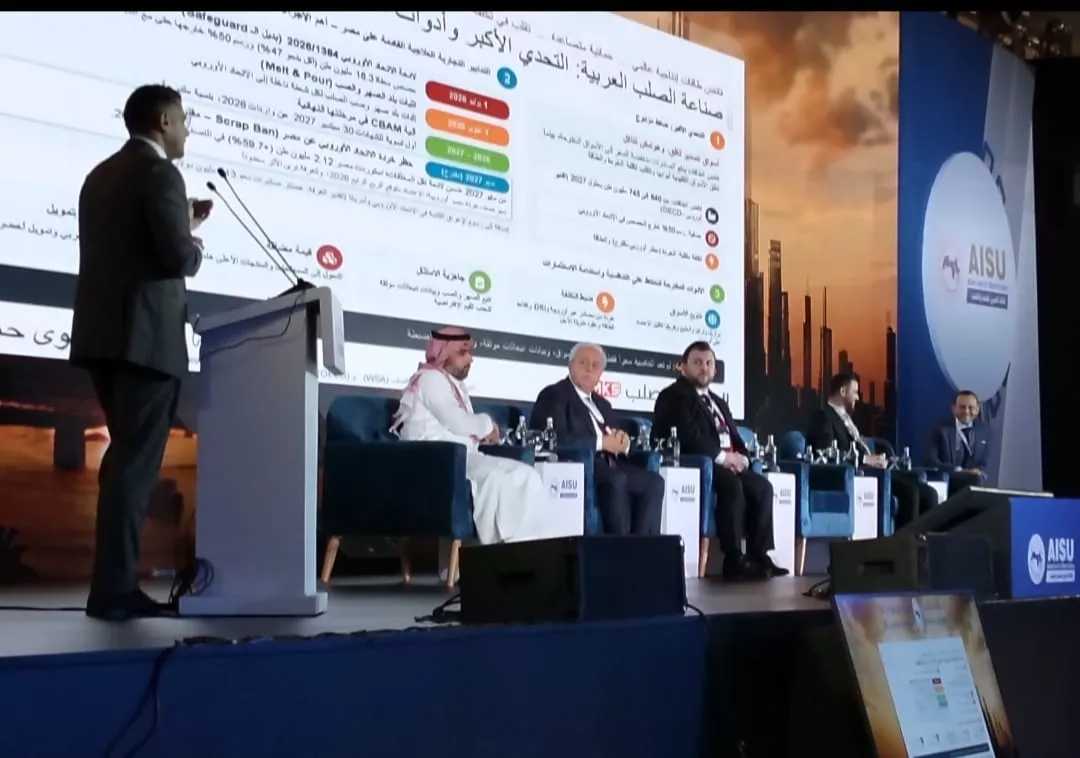
واكد على أن أولوياتنا تتمثل في تنويع الأسواق نحو أفريقيا والخليج وأسواق أخرى، وتأمين الخردة من مصادر متعددة، ودراسة بدائل المدخلات، وتحسين كفاءة الطاقة، واستخدام العقود طويلة الأجل حيث تكون مناسبة. كما نحتاج إلى توثيق بيانات الانبعاثات وتتبع الصهر والصب، وتطوير المنتجات الأعلى قيمة، وتفعيل الدفاع التجاري، وإتاحة التمويل الأخضر. ويتيح التكامل العربي بناء شراكات في الخامات والتصنيع والأسواق، وفق مزايا كل دولة، بما يرفع تشغيل الطاقات القائمة ويربط الإنتاج بطلب المشروعات والتصدير.
ومن جانبه أكد حاتم الصنهاجي الرئيس التنفيذى لحديد المغرب على عدة نقاط هامه هى :
- قطاع الحديد والصلب المغربي قد حقق نموًا قويًا خلال 2025، مع ارتفاع الإنتاج والاستهلاك وتحسن استغلال الطاقات. ويواجه القطاع تحديات مرتبطة بتأمين الخردة، وتطور الواردات، والنفاذ إلى الأسواق الأوروبية، واستكمال القدرات الصناعية في المسطحات.
-قاعدة الإنتاج تضم ستة مشغلين رئيسيين خمس شركات في المنتجات الطويلة وشركة واحدة في المسطحات، مع ستة أفران كهربائية للصهر.
وتشمل القاعدة صوناصيد، ومغرب ستيل، وريفا للصناعات، وأونيفير أسيي، وصوماستيل، ويونيفرسال إندستريال ستيل. وتتخصص مغرب ستيل في المسطحات، بينما تتركز بقية الأنشطة في التسليح والأسلاك وبعض أنواع الفولاذ الخاص.
- الإنتاج تجاوز ثلاثة ملايين طن لأول مرة، حيث بلغ الإنتاج الوطني نحو 3.25 مليون طن في 2025، بزيادة 24.7% مقارنة بعام 2024.
وأشار "صنهاجي" إلى تحسن التشغيل مع استمرار وجود طاقات متاحة، حيث بلغ معدل استغلال طاقات الدرفلة 71.2%، وهو أعلى مستوى منذ 2019، بزيادة 14.1 نقطة مئوية مقارنة بعام 2024. وبلغت طاقة الدرفلة المركبة نحو 4.56 مليون طن، مع بقاء 1.31 مليون طن متاحة. أما طاقة الصهر فبلغت نحو 4 ملايين طن، بمعدل استغلال 56.5%.
أما عبد القادر خلاف - ممثل الشركة الجزائرية القطرية للصلب فقد أكد أن صناعة الصلب الجزائرية تستند إلى برامج الإسكان والبنية الأساسية، وتطوير الموارد المعدنية المحلية، وتوسع الصناعات التحويلية. وتتيح هذه العوامل زيادة الإنتاج المحلي وتنويع الصادرات خارج المحروقات، مع ضرورة الاستعداد للقيود التجارية والبيئية في الأسواق الخارجية.
وأشار إلى ان سوق التسليح مدفوعة بالإسكان والبنية الأساسية، حيث يتراوح الاستهلاك السنوي لحديد التسليح بين 3.5 و3.8 مليون طن، مع نمو سنوي متوقع بين 3% و5% حتى 2030. ويتوزع الطلب، على الإسكان بنسبة 50%، والبنية الأساسية بنسبة 25%، والصناعة بنسبة 15%، والمرافق العامة بنسبة 10%.
كما أشار إلى توسع قدرات المنتجين المحليين بالتزامن مع برامج الإسكان والمشروعات الكبرى. حيث امتد الطلب الناتج عن السكن إلى الطرق والمياه والصرف والكهرباء والمدارس والمستشفيات والتهيئة العمرانية، بما دعم استخدام التسليح والأنابيب والمسطحات ومكونات البنية الأساسية.
أما المهندس بلال عمر إسماعيل، عضو مجلس إدارة حديد ماس، فأكد على ان صناعة الحديد والصلب العراقية تمتلك قاعدة صناعية موزعة جغرافيًا، وفرصًا للنمو ترتبط بإعادة الإعمار والإسكان والبنية الأساسية. ويتطلب تحويل هذه الفرص إلى إنتاج قابل للمنافسة تحسين الاعتمادية والجودة والتكلفة وتأمين الطاقة والخامات،
وأن العراق يمتلك قاعدة صناعية بطاقة تصميمية تتجاوز 8.5 مليون طن وتشمل احتياجات السوق إعادة إعمار المدن المتضررة من الحروب، وتأهيل المباني والجسور وشبكات المياه والكهرباء والخدمات.
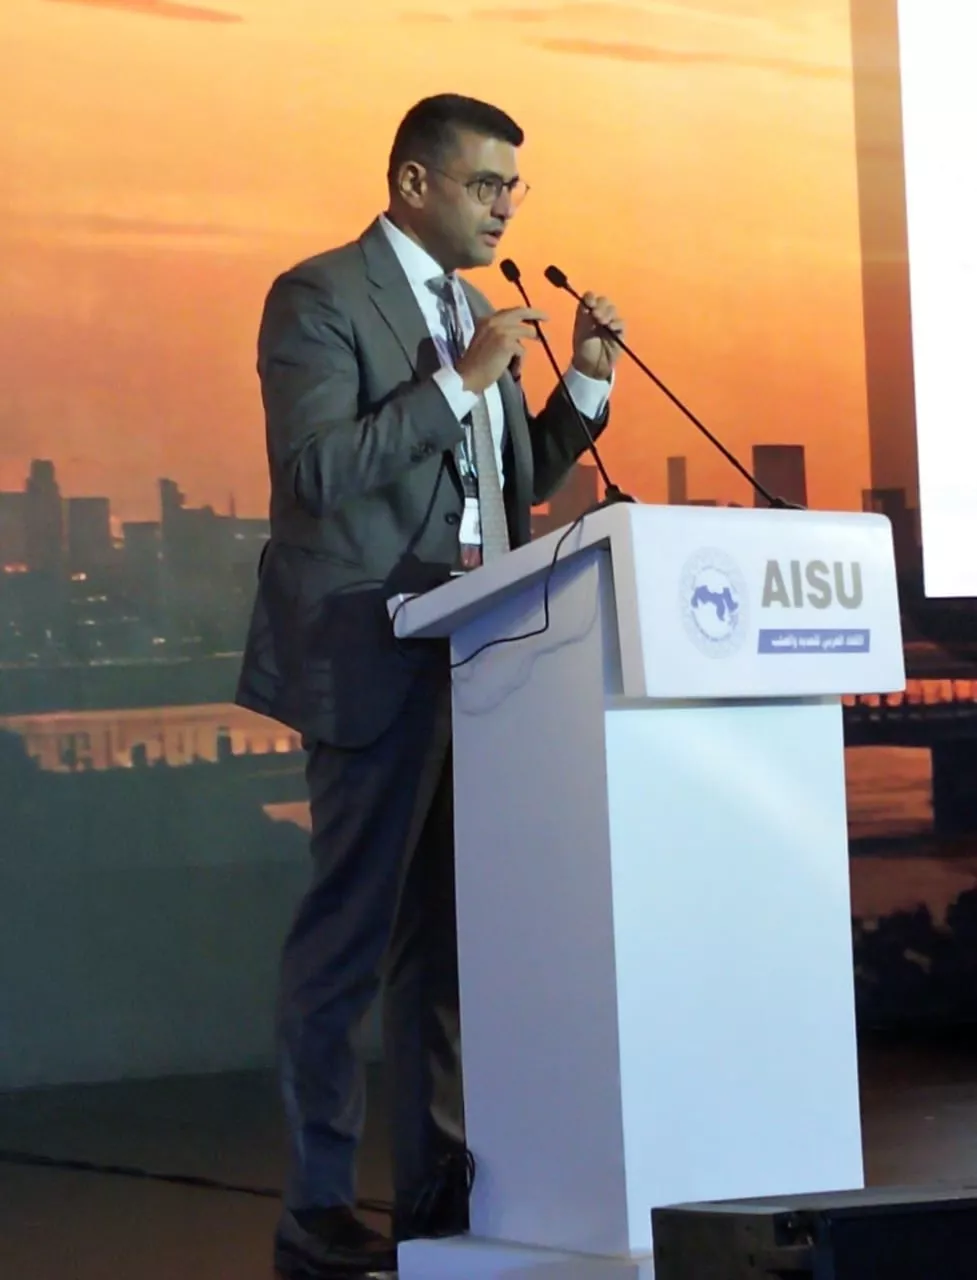
فهناك حاجة سكنية تتجاوز مليون وحدة، إلى جانب مشروعات مثل بسماية وماس سيتي. ويرتبط الطلب بهذه المشروعات من خلال المباني والطرق والمدارس والمراكز الصحية والشبكات والمرافق المصاحبة.
وأشار إلى أن النقل والسكك الحديدية يتيحان طلبًا متنوعًا، فتناول العرض تحديث نحو 1,047 كيلومترًا من السكك القائمة على محور أم قصر–بغداد–الموصل، إلى جانب مشروع مترو بغداد وفرص النقل الحضري في شمال العراق. وتتطلب هذه المشروعات حديد تسليح للمحطات والجسور، وهياكل وقضبانًا ومنتجات بمواصفات متخصصة. ويظل تحقق الطلب مرتبطًا بالتنفيذ الفعلي للمشروعات
كما أشار إلى أن خطوط النفط تتيح فرصًا لتأهيل المنتجات، بشرط رفع الجاهزية وتقليل التوقفات والفاقد، وتطوير المختبرات والاعتمادات وتتبع الجودة، واختيار توسعات تقدم منتجات متنوعة تسد فجوات السوق
وأكد أن سوريا ولبنان والأردن أسواق محتملة للتصدير. وترتبط الفرص بإعادة الإعمار والإسكان والبنية الأساسية والمقاولات، إلى جانب دور الأردن التجاري واللوجستي
وأشار إلى أن الصناعة تتطلب استمرارية الكهرباء وجودة الجهد، وتقليل تكلفة التوقف، وتأمين الوقود وتوصيل الغاز إلى المصانع
أما أنس جود فاكد على سوريا مرت بأزمة طويلة امتدت حتى عام 2024، شملت العقوبات ودمارًا طال الكهرباء والمياه ومعظم القطاعات
منذ 8 ديسمبر 2024 أصبح هناك توجه نحو اقتصاد السوق الحر. وصدر قانون استثمار جديد يساوي المستثمر العربي بالسوري ويضمن ملكيته. وتم تيسير الدخول دون تأشيرة، وعودة السفارات والوفود من أمريكا والاتحاد الأوروبي ودول الخليج. فضلاً عن دعم خليجي ومشروعات كبرى في البنية التحتية والتطوير العمراني، وخارطة استثمارية تغطي البلاد
وأشار إلى ان معظم المصانع كانت متوقفة بسبب غياب الطاقة والأمن. وبدأت إعادة التأهيل بعد 2024، وصارت هناك استثمارات كبيرة في 2025، وتحسن استغلال الطاقات إلى 30–40%، وأن جزء من المصانع آل إلى الصندوق السيادي السوري. وأكد تعلى توافر نحو 90 ألف طن من الخردة نتيجة الدمار
أما الطلب فهو مدفوع بإعادة إعمار المنازل المدمرة، وأن هناك احتياجات تشريعية تتمثل في تحديث القوانين القديمة وتبسيطها، مع حماية بعض الصناعات القائمة
واشار إلى سوريا كمركز عبور، على اعتبار أن موقعها يربط الخليج والعراق بالبحر المتوسط، بشرط تحسين المرافئ وإنشاء محطة جديدة
وقد جود دعوة مفتوحة للمستثمرين المصريين والعرب لزيارة سوريا والاطلاع على الواقع ميدانيًا.
بينما أشار بندر السليم إلى أهمية التكامل والصوت الواحد باعتبارهما العنوان الأهم، لكن التحدي الأكبر هو بطء اتخاذ القرار.
وأشار إلى أن أهمية القمة تكمن في الخروج بتوصيات فعّالة، مثل التوصيات الست التي طرحها م. أحمد عز في الافتتاح، وأن تنفيذها يتطلب تعاون القطاعين الخاص والحكومي تحت مظلة الاتحاد العربي للحديد والصلب.
كما اشار إلى ان المواد الخام من أهم مكونات التكامل المتاحة عربيًا. وأكد على احتمالية أثر الدومينو إذا بادرت دولة أو دولتين بالتكامل فهذا كفيل بأن يحفّز بقية الدول على اللحاق بهما.