«الرقابة الشرعية ودورها في المصارف»
خبير المصارف الإسلامية.. كيف تتحقق البنوك من توافق معاملاتها مع أحكام الشريعة؟

أكد الدكتور محمد إبراهيم البلتاجي، خبير الاقتصاد الإسلامي والمصارف الإسلامية، أن الرقابة الشرعية على المصارف تمثل منظومة مهنية مستقلة تستهدف التحقق من توافق المعاملات والعقود والمنتجات المصرفية مع أحكام الشريعة الإسلامية، وضمان خلوها من المخالفات الشرعية، وفي مقدمتها الربا والغرر والتعامل في الأنشطة المحرمة، مشددًا على أن تكامل الرقابة السابقة والمصاحبة واللاحقة يعزز سلامة التطبيق العملي للمعاملات ويرسخ الثقة بالصناعة المالية الإسلامية.
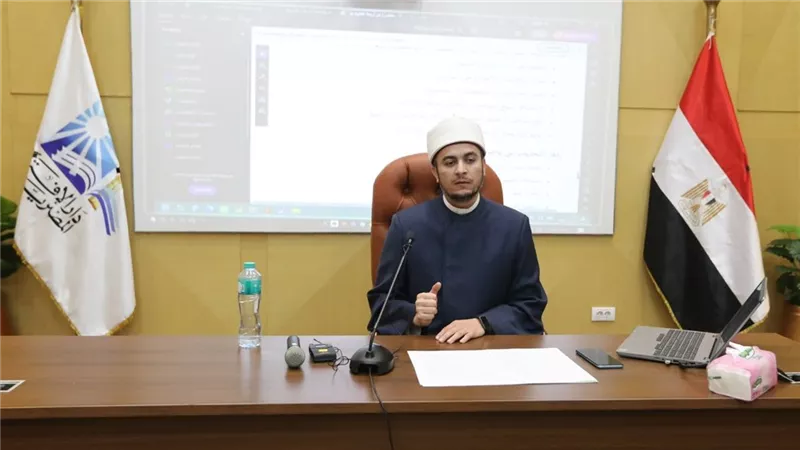

جاء ذلك خلال محاضرة بعنوان «الرقابة الشرعية ودورها في المصارف»، ضمن فعاليات دورة «الأحكام الفقهية المتعلقة بالمصارف»، التي تنظمها دار الإفتاء المصرية، حيث استعرض خلالها أسس الرقابة على المؤسسات المالية وآليات عمل الهيئات الشرعية في مراجعة المنتجات والخدمات المصرفية ومتابعة تنفيذها.
استقلال الرقابة الشرعية
وأوضح خبير الاقتصاد الإسلامي أن الرقابة الشرعية تستهدف فحص معاملات المؤسسات المالية وعقودها وقراراتها ومنتجاتها، والتحقق من مدى التزامها بالضوابط الشرعية، مؤكدًا أهمية استقلال هيئة الرقابة الشرعية عن الإدارة التنفيذية للمصرف، بما يضمن حيادية قراراتها وأحكامها بعيدًا عن التأثيرات الإدارية والتجارية.
واستعرض الهيكل التنظيمي للرقابة الشرعية، موضحًا أن الهيئة الشرعية تختص بإصدار الفتاوى واعتماد الضوابط الشرعية للمنتجات والخدمات المصرفية قبل طرحها، بينما تتولى إدارة التدقيق والرقابة الشرعية الداخلية متابعة تنفيذ قرارات الهيئة وفحص العقود والعمليات المصرفية داخل الفروع.
وأشار إلى ضرورة الاستناد إلى المعايير الشرعية الصادرة عن الجهات الدولية المعتمدة، وفي مقدمتها هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية، إلى جانب القرارات الصادرة عن المجامع الفقهية، بما يضمن توحيد المرجعيات الشرعية ورفع كفاءة الأداء الرقابي.
الرقابة الشرعية تمر بثلاث مراحل.. ما الفرق بينها؟
وبيّن البلتاجي أن الرقابة الشرعية على المصارف تقوم على ثلاث مراحل متكاملة، تمثل كل منها حلقة أساسية لضمان توافق المعاملات المصرفية مع الأحكام الشرعية، تبدأ بالرقابة السابقة، التي تتضمن دراسة فكرة المنتج المصرفي وصياغة عقوده ونماذجه، والتحقق من استيفائها الضوابط الشرعية قبل طرحها للعملاء.
وتأتي المرحلة الثانية، وهي الرقابة المصاحبة، لمتابعة إجراءات تنفيذ المعاملات وتوقيع العقود والقبض والتملك الفعلي للسلع، بما يمنع الوقوع في صور البيع غير المستوفية لشروطها الشرعية، ويضمن عدم الاكتفاء بالالتزام الشكلي بالعقود دون تحقق آثارها الفعلية.
أما المرحلة الثالثة، فتتمثل في الرقابة اللاحقة، وتشمل مراجعة القوائم المالية وحسابات الأرباح والخسائر، والتحقق من عدالة توزيع الأرباح بين المودعين والمساهمين، إلى جانب معالجة الإيرادات التي لا تستند إلى طرق مشروعة من خلال تطهير الأرباح وفق الضوابط الشرعية المعتمدة.
تحديات جديدة أمام الرقابة المصرفية
ولفت خبير الاقتصاد الإسلامي والمصارف الإسلامية إلى أن التطورات التكنولوجية والرقمنة المالية فرضت تحديات جديدة أمام منظومة الرقابة الشرعية، خاصة فيما يتعلق بالتطبيقات المصرفية الذكية والعملات الرقمية والعقود الذكية، وهو ما يستلزم تطوير أدوات التدقيق والتحقق بما يتناسب مع طبيعة المعاملات المستحدثة.
وأكد ضرورة تأهيل كوادر تجمع بين التمكن من العلوم الفقهية والخبرة المالية والإدارية، وتعزيز الحوكمة الشرعية من خلال الأطر التشريعية والرقابية، فضلًا عن الاستفادة من تقنيات المعلومات والذكاء الاصطناعي في أعمال التدقيق ومتابعة العمليات المصرفية والتحقق من مدى الالتزام بالضوابط المعتمدة.
كما شدد على أهمية توجيه الإيرادات غير المشروعة إلى أوجه الخير والخدمات المجتمعية، وفق الضوابط التي تقررها الهيئة الشرعية، بما يضمن معالجة المخالفات المالية بصورة تتفق مع أحكام الشريعة الإسلامية.

