بنسبة تصل 32% تراجعًا مبيعات السلع المعمرة والسيارات والعقارات..
الركود التضخمي أزمة جديدة تواجه الاقتصاد

تتزايد الضغوط على الاقتصاد المصري مع تراجع الطلب في عدد من القطاعات، واستمرار ارتفاع تكاليف المعيشة والإنتاج، في معادلة تضع الشركات والأسر أمام اختبار صعب؛ فبينما تتقلص قدرة المستهلكين على الإنفاق، تواجه الأنشطة الاقتصادية تحديات تتعلق بتكلفة التمويل والإنتاج وفرص التوسع. ويكتسب هذا المشهد أهمية خاصة في ضوء التحذيرات من تراجع مبيعات السلع المعمرة بنحو 32%، بالتزامن مع ضعف المبيعات في قطاعي السيارات والعقارات، وهي تطورات تثير تساؤلات حول مدى اقتراب الاقتصاد من أحد أكثر السيناريوهات تعقيدًا، وهو الركود التضخمي.


وتكمن خطورة هذا السيناريو في اجتماع الضغوط التضخمية مع تباطؤ النشاط الاقتصادي، بما يجعل التعامل معه أكثر صعوبة من حالات ارتفاع الأسعار وحدها أو التباطؤ الاقتصادي منفردًا، حيث أن الإجراءات الرامية إلى كبح الطلب قد تزيد الأعباء على الشركات والمستهلكين، بينما قد يؤدي التوسع في الإنفاق دون ضوابط إلى تعميق الضغوط السعرية والمالية، وفي الوقت الذي يحذر فيه خبراء من أن تراجع المبيعات قد يكون جرس إنذار يستدعي تحركًا استباقيًا، يرى آخرون أن الحكم على دخول الاقتصاد المصري مرحلة الركود التضخمي يتطلب قراءة شاملة لمؤشرات النمو والإنتاج والتضخم والتشغيل، وعدم الاكتفاء بأداء قطاعات بعينها.
ويوضح الدكتور خالد الشافعي، الخبير المالي والاقتصادي لـ"الوفد":" أن تراجع مبيعات السلع المعمرة بنسبة بلغت نحو 32%، بالتزامن مع الانكماش الملحوظ في قطاعي السيارات والعقارات، يعكس مرحلة دقيقة تتقاطع فيها الضغوط السعرية مع ضعف الطلب، ويضع الاقتصاد المصري أمام اختبار حقيقي لمخاطر الركود التضخمي، وليس مجرد تباطؤ محدود في الاستهلاك".
ويضيف أن تشخيص هذه الحالة يتطلب النظر إلى مجموعة متكاملة من المؤشرات، تشمل التضخم ومعدل نمو الناتج المحلي الإجمالي الحقيقي والإنتاج الصناعي ومعدلات البطالة والتشغيل، موضحًا أن استمرار التضخم عند مستويات مرتفعة بالتزامن مع تباطؤ النمو وانخفاض تشغيل الطاقات الإنتاجية وارتفاع البطالة، إذا استمرت قد تحول الضغوط المؤقتة إلى مشكلة اقتصادية أكثر تعقيدًا.
ويرجع الشافعي تراجع القوة الشرائية إلى تداخل عدة عوامل، في مقدمتها ارتفاع تكاليف الإنتاج والتمويل ومدخلات الإنتاج المستوردة، بالتزامن مع تآكل الدخول الحقيقية للأسر نظراً لعدم موائمة الزيادات في الأجور والمعاشات مع ارتفاع تكاليف المعيشة، كما أدى الاعتماد على الواردات في تلبية جانب من الاحتياجات الاستهلاكية والإنتاجية إلى زيادة حساسية الأسعار المحلية لتقلبات سعر الصرف والأسعار العالمية.
وحذر من أن استمرار ضعف الطلب قد يطلق سلسلة من التداعيات تبدأ بتراكم المخزون لدى الشركات، ثم تقليص الإنتاج وتأجيل خطط التوسع والاستثمار، وقد تمتد إلى تجميد التوظيف أو خفض العمالة، بما يضغط على الدخول ومستويات المعيشة ويضعف الطلب.
ويشير إلى أن قطاعات السيارات والسلع المعمرة والتطوير العقاري والتشييد والبناء وتجارة التجزئة للسلع غير الأساسية تعد من الأنشطة الأكثر حساسية لهذه الضغوط، نظرًا إلى ارتفاع قيمة مشترياتها وإمكان تأجيلها، فضلًا عن ارتباط بعضها بالتمويل والائتمان.
ويضيف ربما تمتد المخاطر إلى المشروعات الصغيرة والمتوسطة التي قد تواجه صعوبات في تغطية التزاماتها التشغيلية عندما تتراجع المبيعات وترتفع تكلفة التمويل.
ويؤكد الخبير الاقتصادي على أن رفع أسعار الفائدة وحده قد لا يكون كافيًا إذا كان التضخم مدفوعًا بارتفاع تكاليف الإنتاج والطاقة والواردات، إذ يمكن أن يؤدي ارتفاع تكلفة الاقتراض إلى زيادة أعباء الشركات وتأجيل الاستثمارات.
وشدد على ضرورة تنسيق السياسات النقدية والمالية، وتوجيه التمويل الميسر إلى القطاعات الإنتاجية والتصديرية ذات القيمة المضافة، إلى جانب تخفيف الأعباء غير الضريبية وتسهيل الإفراج الجمركي عن مستلزمات الإنتاج.
كما أكد على أن قدرة الحكومة على التحرك المالي تظل مقيدة بأعباء الدين واحتياجات التمويل، ما يستدعي إعادة ترتيب أولويات الإنفاق، وتوجيه الموارد إلى المشروعات ذات العائد الإنتاجي والتصديري وفرص العمل الكثيفة، مع تحسين كفاءة برامج الحماية الاجتماعية.
وشدد على أهمية جذب الاستثمارات المنتجة وتوسيع الطاقة الإنتاجية المحلية، بما يقلل الاعتماد على الواردات ويعزز قدرة الاقتصاد على مواجهة الصدمات الخارجية.
وأشار إلى أن ارتفاع أسعار الطاقة والغذاء والخامات واضطرابات سلاسل الإمداد قد يعمق الضغوط السعرية ويزيد احتياجات الاقتصاد إلى النقد الأجنبي، وهو ما يجعل تنمية الصادرات السلعية والخدمية وتحسين الإنتاج المحلي وتعزيز الموارد الدولارية المستدامة عناصر أساسية في الحد من انتقال الصدمات الخارجية إلى السوق المصرية.
وشدد الخبير المالي على عدد من الأولويات العاجلة والتي تشمل تعزيز المنافسة ومواجهة الممارسات الاحتكارية، إضافة إلى حصول المصانع على مستلزمات الإنتاج، وتوجيه الدعم إلى الأسر الأكثر تضررًا، وتحفيز المشروعات الصغيرة والمتوسطة، مع الالتزام بالانضباط المالي لتجنب زيادة الضغوط التضخمية.
كما حذر من أن استمرار الضغوط الحالية دون إصلاحات إنتاجية قد يدفع الاقتصاد إلى مرحلة من النمو الضعيف المصحوب بالتضخم، مشددًا على أهمية متابعة معدلات التضخم والإنتاج الصناعي والائتمان الموجه للقطاع الخاص والصادرات والاحتياطي النقدي الأجنبي، باعتبارها مؤشرات تساعد في تقييم اتجاه الاقتصاد وفاعلية السياسات المتبعة.
وفي المقابل يرجع الدكتور علي الإدريسي، أستاذ الاقتصاد الدولي وعضو الجمعية المصرية للاقتصاد والتشريع، تراجع مبيعات السلع المعمرة والسيارات والعقارات باعتبارها مؤشرًا مهمًا على تراجع القوة الشرائية وارتفاع حذر المستهلكين، لكنه لا يكفي بمفرده للحكم بأن الاقتصاد المصري دخل مرحلة الركود التضخمي.
ويشير إلى أن التشخيص يتطلب اجتماع استمرار الضغوط التضخمية مع تباطؤ ملموس في النمو الحقيقي وتراجع النشاط الإنتاجي والتشغيلي لفترة ممتدة.
كما أستشهد ببعض البيانات الحكومية التي تفيد بتسجيل الاقتصاد المصري نموًا بنحو 5.2% خلال العام المالي 2025/ 2026، مقابل نحو 4.4% في العام السابق، إلى جانب تسجيل التضخم السنوي على مستوى الجمهورية 12.8% في سبتمبر 2026، والتضخم في المدن 13.9%.
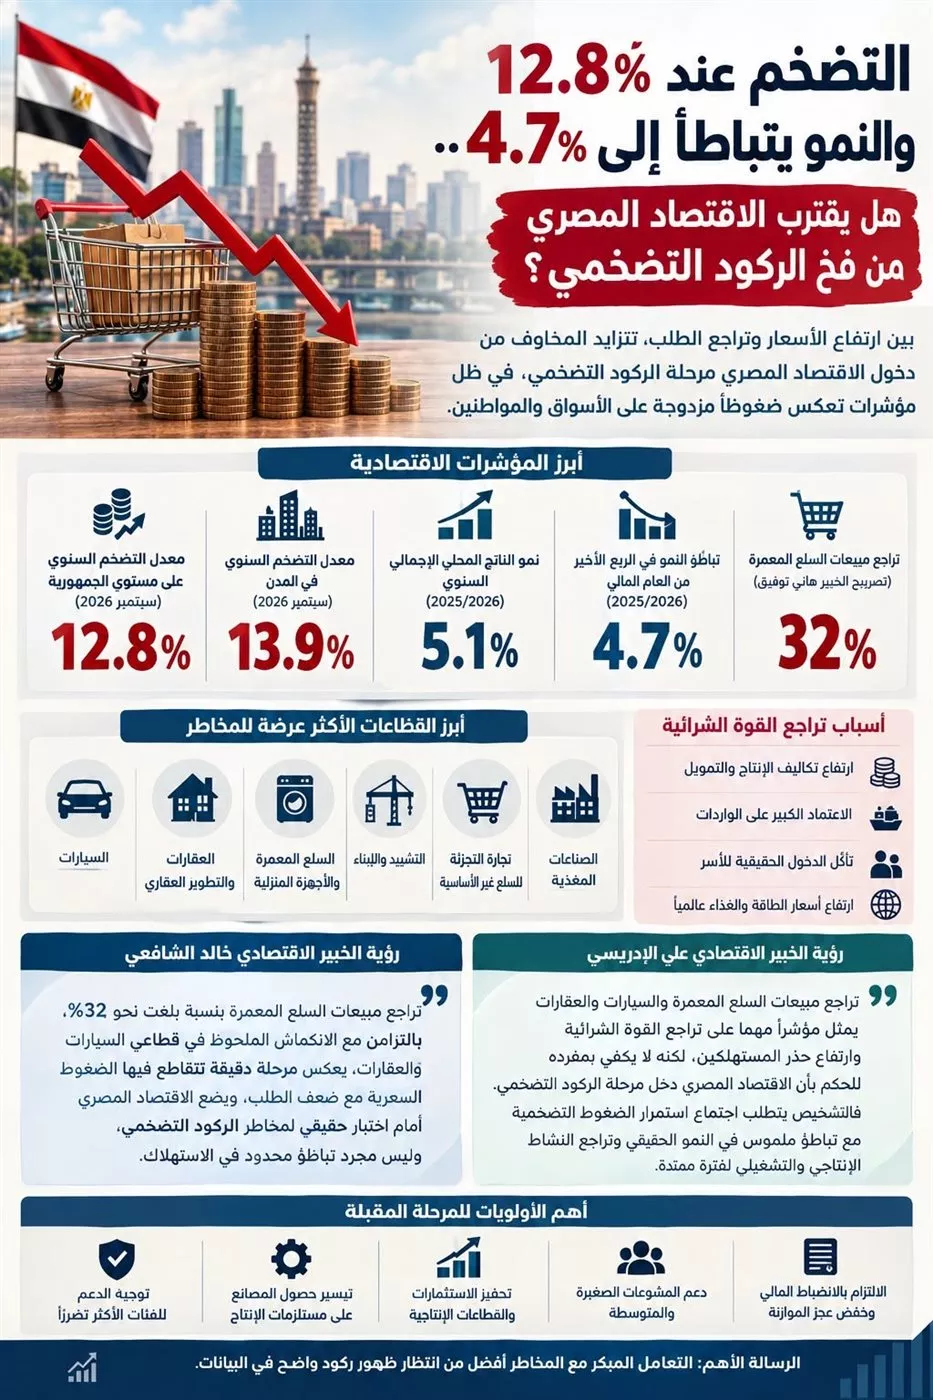
ويوضح بناءً على هذه المؤشرات، أن الاقتصاد لا يزال يحقق نموًا إيجابيًا بالتزامن مع استمرار الضغوط السعرية، ما يجعل توصيف الوضع بأنه مخاطر تباطؤ تضخمي أكثر دقة من الجزم بوقوع ركود تضخمي.
كما شدد على أهمية متابعة نمو الناتج المحلي على أساس ربع سنوي، والإنتاج الصناعي والاستثمارات الخاصة والتشغيل والبطالة، مع التمييز بين تراجع القيمة النقدية للمبيعات وانخفاض الكميات المبيعة فعليًا.
وأشار إلى أن انخفاض معدل التضخم لا يعني عودة الأسعار إلى مستوياتها السابقة، بل يعني تباطؤ وتيرة ارتفاعها، بينما تظل الأسر تتحمل أثر الزيادات المتراكمة.
وأوضح أن ارتفاع تكاليف الطاقة والنقل والخامات المستوردة والتمويل، إلى جانب زيادة الإنفاق الإجباري على الغذاء والسكن والمرافق، يحد من الأموال المتاحة لشراء السلع المعمرة، وإذا استمر ضعف الطلب، فقد تتجه الشركات إلى خفض الإنتاج أو تأجيل التوسعات أو تقليص ساعات العمل والتوظيف، بما يضغط على النشاط الاقتصادي، خصوصًا لدى المشروعات الصغيرة والمتوسطة ذات السيولة المحدودة.
كما أكد على أن أسعار الفائدة تظل أداة أساسية لاحتواء التضخم وإدارة السيولة والتوقعات السعرية، لكنها لا تستطيع وحدها معالجة الضغوط الناتجة عن ارتفاع أسعار الطاقة والغذاء والخامات أو اضطرابات الإمداد.
وحذر من أن رفع الفائدة قد يزيد تكلفة التمويل ويؤجل الاستثمار، في حين أن خفضها بصورة متعجلة قبل التأكد من استدامة تراجع التضخم قد يعيد الضغوط السعرية أو يزيد الطلب على النقد الأجنبي.
ويرى أن المعالجة الأكثر فاعلية تتطلب تنسيقًا بين السياسات النقدية والمالية والإنتاجية، من خلال تسهيل تمويل المشروعات القادرة على الاستمرار، وتوسيع الضمانات الائتمانية للمشروعات الصغيرة والمتوسطة، وزيادة المنافسة، وتقليل الاختناقات التي ترفع تكاليف الإنتاج والأسعار.
وأشار إلى أن ارتفاع أعباء خدمة الدين والاحتياجات التمويلية يحد من إمكانية التوسع في الإنفاق العام، ما يستلزم توجيه الموارد إلى المجالات الأعلى أثرًا على الإنتاج والتشغيل.
كما أوضح أوجه الفرق ما بين الإنفاق الجاري الذي قد يحفز الطلب بصورة مؤقتة، والاستثمار الذي يرفع الطاقة الإنتاجية ويعالج اختناقات النقل والطاقة والتخزين والخدمات اللوجستية.
وحذر الإدريسي من أن ارتفاع أسعار النفط والغاز والغذاء والخامات المستوردة، إلى جانب زيادة تكاليف الشحن والتأمين، قد يرفع تكلفة الإنتاج والنقل ويزيد احتياجات الشركات إلى رأس المال، وقد تتضاعف الضغوط إذا ارتفعت فاتورة الواردات بالتزامن مع تراجع موارد النقد الأجنبي أو زيادة تكلفة التمويل الخارجي.
ويرى أن الحد من هذه المخاطر يتطلب تنويع مصادر الاستيراد، وتعزيز المخزون الاستراتيجي للسلع الأساسية، وزيادة المكون المحلي في الصناعة، وتحسين كفاءة استخدام الطاقة، فضلًا عن تنمية الصادرات السلعية والخدمية وجذب الاستثمار الأجنبي المباشر المنتج، بما يعزز قدرة الاقتصاد على امتصاص الصدمات.
كما أكد على أن أولويات الأشهر الستة المقبلة يجب أن تكون متابعة التضخم ومكوناته، وتسهيل حصول المصانع على مستلزمات الإنتاج، وتسريع رد الأعباء التصديرية المستحقة، وتحسين إتاحة التمويل ورأس المال العامل، وتوجيه الحماية الاجتماعية إلى الأسر الأكثر تضررًا.
ودعا إلى إعادة ترتيب الإنفاق العام لصالح المشروعات ذات الأثر الواضح على الإنتاجية والتشغيل، وتوسيع برامج ضمان الائتمان والتدريب والتشغيل للمشروعات الصغيرة والمتوسطة.
واختتم دكتور على الإدريسي أستاذ الاقتصاد الدولي: "أن مسار الاقتصاد المصري خلال العام المقبل سيظل مرتبطًا بتطور أسعار الطاقة والغذاء، واستقرار سوق الصرف، وتكلفة التمويل، وقدرة الطلب المحلي والصادرات على دعم النشاط الاقتصادي".
محذرًا من أن استمرار ضعف الطلب مع ارتفاع التكاليف قد يضعف مبيعات قطاعات عدة ويؤجل الاستثمارات، لكنه يؤكد أن هذا السيناريو ليس حتميًا، وأن تعافي الإنتاج والصادرات وتحسن إتاحة مستلزمات الإنتاج يمكن أن يدعم استمرار النمو مع تراجع تدريجي للتضخم.